

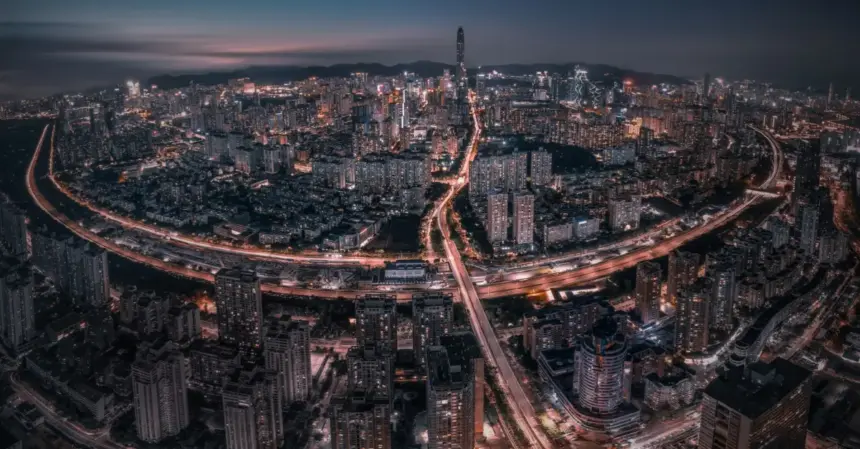
Aujourd’hui, ses ingénieurs conçoivent des voitures électriques vendues sur tous les continents, des modèles d’intelligence artificielle qui ont secoué les marchés financiers, des drones et des robots industriels. Comment ce basculement s’est-il produit ? Je crois que la réponse tient moins à un miracle qu’à une construction méthodique, celle d’une Silicon Valley chinoise. Elle n’est pas un lieu unique, mais un archipel de pôles technologiques, de Pékin à Shenzhen, de Shanghai à Hangzhou, reliés par des capitaux, des universités et un immense marché.
Une Silicon Valley chinoise en archipel, pas en copie
Le raccourci est tentant : la Chine aurait copié la Californie. Je pense qu’il passe à côté de l’essentiel. La vallée américaine est née de la rencontre entre Stanford, la défense et le capital-risque. Le modèle chinois s’est construit autrement, par étapes et à plusieurs endroits à la fois, avec un rôle de l’État bien plus marqué.
Chaque grande métropole a développé sa spécialité. Pékin capitalise sur ses universités et ses centres de recherche, Shenzhen sur le matériel et la production, Hangzhou sur le commerce en ligne et les services numériques, Shanghai sur la finance et les semi-conducteurs. Cette répartition, née en partie de l’histoire et en partie des politiques publiques, explique la diversité de l’écosystème.
Zhongguancun, le berceau universitaire de Pékin
Tout commence, pour beaucoup, dans le quartier de Zhongguancun, à Haidian, au nord-ouest de Pékin, voisin de l’université Tsinghua et de l’université de Pékin. Dans les années 1980, on y surnomme une rue « la rue de l’électronique », où l’on vend des composants et des ordinateurs assemblés. En 1984, des chercheurs de l’Académie chinoise des sciences y fondent l’entreprise qui deviendra Lenovo. En 1988, les autorités instituent une zone expérimentale de développement des nouvelles technologies, ancêtre des zones d’innovation actuelles.
Ce que j’en retiens, c’est le mécanisme : des chercheurs sont autorisés à créer des entreprises, souvent adossées à des institutions publiques, dans un périmètre où les règles sont assouplies. Baidu, fondé en 2000 par Robin Li, s’inscrit dans cette lignée. Zhongguancun reste aujourd’hui un pôle majeur pour l’intelligence artificielle, où se côtoient grands groupes, laboratoires et jeunes pousses.
Shenzhen, l’usine devenue laboratoire
Le cas de Shenzhen est plus spectaculaire. En 1980, la ville, alors modeste bourgade proche de Hong Kong, est désignée zone économique spéciale. Elle compte aujourd’hui plus de 17 millions d’habitants et abrite Huawei (fondé en 1987), Tencent (1998), DJI (2006) et BYD (1995).
Son atout tient à la densité de sa chaîne industrielle. Autour du marché électronique de Huaqiangbei et des usines du delta de la rivière des Perles, un entrepreneur peut trouver des composants, des fournisseurs et des ateliers de prototypage à quelques kilomètres, parfois en quelques jours. Là où une start-up californienne dépend de fournisseurs lointains, celle de Shenzhen itère physiquement, vite et à moindre coût. À mes yeux, c’est l’avantage le moins visible et le plus difficile à répliquer ailleurs.
Hangzhou et Shanghai, les autres piliers
Hangzhou, longtemps associée au tourisme autour du lac de l’Ouest, est devenue la capitale du commerce en ligne avec Alibaba, fondé en 1999 par Jack Ma, et sa filiale financière Ant Group. Plus récemment, la ville a vu émerger une nouvelle génération d’entreprises, parmi lesquelles DeepSeek dans l’intelligence artificielle et Unitree dans la robotique, ce qui illustre le renouvellement de l’écosystème au-delà des géants historiques.
Shanghai joue un autre rôle. Le quartier de Zhangjiang concentre des acteurs des semi-conducteurs, dont SMIC, premier fondeur chinois, fondé en 2000. La création en 2019 du marché boursier STAR, réservé aux entreprises technologiques, a offert aux jeunes sociétés une voie de sortie et de financement sur le sol chinois.
Le rôle de l’État, entre impulsion et pilotage
Je ne peux pas raconter cette histoire sans parler de l’État. Dès 1986, le programme 863 fixe des priorités de recherche. En 1988, le programme Torch soutient les parcs technologiques. En 2015, le plan Made in China 2025 vise à faire monter en gamme l’industrie dans des secteurs jugés stratégiques. En 2017, un plan national sur l’intelligence artificielle affiche l’ambition de placer la Chine en position de leader d’ici 2030. Le plan quinquennal 2026-2030 place à son tour l’autonomie technologique parmi ses priorités.
L’argent suit. Le « Big Fund », fonds public consacré aux semi-conducteurs lancé en 2014, a connu en mai 2024 une troisième édition dotée d’environ 344 milliards de yuans, soit près de 47 milliards de dollars, selon les données officielles. Le pays consacre par ailleurs environ 2,7 % de son PIB à la recherche et au développement, d’après le Bureau national des statistiques.
Les avis divergent sur l’efficacité de ce dispositif. Ses défenseurs y voient une capacité de coordination de long terme que les démocraties de marché ont du mal à égaler. Ses critiques, parmi lesquels des économistes chinois eux-mêmes, soulignent les gaspillages, les surcapacités et les guerres de prix nées de subventions abondantes. Washington et Bruxelles reprochent en outre à Pékin des pratiques de soutien déloyales, ce que les autorités chinoises contestent. Je crois que la réalité se situe entre les deux : l’État a créé des conditions favorables, mais la concurrence féroce entre entreprises privées a fait le reste.
Un marché intérieur qui sert de tremplin
L’autre moteur est la taille du marché. Le pays compte plus d’un milliard d’internautes, selon le CNNIC, l’organisme chargé du registre internet chinois. Un produit peut y atteindre une échelle inaccessible à la plupart des pays avant même de s’exporter.
La protection réglementaire a aussi joué. Le départ de Google du marché continental en 2010 et le filtrage du web ont laissé le champ libre à des acteurs locaux. Les paiements mobiles, avec Alipay et WeChat Pay, se sont imposés quand les cartes bancaires restaient peu répandues. Une leçon me paraît se dégager : l’innovation chinoise s’est souvent construite non par imitation, mais par adaptation à des usages locaux, avant de devenir un modèle exporté, comme le montrent aujourd’hui TikTok, Temu ou Shein.
Les champions chinois, de BYD à Xiaomi
De cet environnement est sortie une génération de groupes mondiaux. Voici quelques repères sur leurs origines :
- Lenovo : 1984, issu de l’Académie chinoise des sciences à Pékin
- Huawei : 1987, Shenzhen, télécoms puis smartphones
- BYD : 1995, batteries d’abord, automobile ensuite dès 2003
- Tencent : 1998, messagerie et jeux vidéo, avec WeChat comme produit phare
- Alibaba : 1999, commerce en ligne à Hangzhou
- DJI : 2006, drones civils, leader mondial du secteur
- Xiaomi : 2010, smartphones puis objets connectés, et voitures électriques depuis 2024
Deux trajectoires m’intéressent particulièrement. BYD, d’abord fabricant de batteries, a dépassé Tesla en 2023 pour les ventes de voitures purement électriques au quatrième trimestre, puis vendu environ 4,3 millions de véhicules électriques et hybrides en 2024, selon ses propres chiffres. Xiaomi, de son côté, a lancé sa première voiture, la SU7, en mars 2024, ce qui montre comment un acteur de l’électronique grand public peut se déployer dans l’automobile.
Intelligence artificielle, véhicules électriques et robotique
Ces succès se prolongent dans plusieurs secteurs. En janvier 2025, la présentation du modèle R1 par la start-up DeepSeek a provoqué une forte secousse boursière, Nvidia perdant près de 600 milliards de dollars de capitalisation en une séance. L’épisode ne prouvait pas que la Chine avait rattrapé les États-Unis. Il montrait en revanche que des équipes chinoises pouvaient obtenir des performances comparables avec des ressources plus contraintes.
Dans les véhicules électriques, l’intégration entre batteries, logiciels et production donne aux constructeurs chinois un avantage de coût réel. La Chine domine aussi la production mondiale de batteries. En robotique, selon la Fédération internationale de la robotique, elle représente désormais plus de la moitié des nouvelles installations de robots industriels dans le monde.
Les limites, semi-conducteurs et restrictions
Le tableau n’est pas sans failles, et c’est là que l’analyse devient la plus intéressante. Le maillon faible reste celui des semi-conducteurs les plus avancés. Depuis octobre 2022, les États-Unis ont durci leurs contrôles à l’exportation, rejoints par les Pays-Bas et le Japon sur certains équipements de lithographie. Huawei figure depuis 2019 sur la liste noire américaine.
Pékin a pourtant trouvé des parades. En août 2023, le Mate 60 Pro de Huawei est apparu avec une puce gravée en 7 nanomètres par SMIC, selon les analyses de démontage menées par des cabinets spécialisés. Beaucoup y ont vu la preuve que les restrictions ralentissent la Chine sans l’arrêter. D’autres rappellent que ces puces sont produites à des coûts et à des rendements élevés, ce qui limite leur portée industrielle.
S’y ajoutent d’autres fragilités : le durcissement réglementaire de 2020-2021 contre les grandes plateformes, avec la suspension de l’introduction en Bourse d’Ant Group, a refroidi les investisseurs. Le vieillissement démographique, le chômage des jeunes diplômés et les tarifs douaniers imposés aux véhicules électriques chinois par les États-Unis et l’Union européenne pèsent également sur les perspectives.
Ce que cette Silicon Valley chinoise change pour le monde
Je retiens de cette histoire une idée simple : la Chine n’a pas construit un lieu, mais un système où universités, capitaux publics et privés, industrie et marché se renforcent mutuellement. Ce système est désormais assez mûr pour concurrencer les États-Unis sur plusieurs terrains, tout en restant dépendant de technologies étrangères sur d’autres.
Pour des pays comme le Maroc, l’enjeu est concret. Plusieurs groupes chinois de la batterie et de l’automobile y ont annoncé ou lancé des projets industriels, attirés par la proximité de l’Europe. La question qui reste ouverte est de savoir si la Chine parviendra à franchir le dernier obstacle des puces avancées, et si les restrictions occidentales accélèrent, paradoxalement, son autonomie.
FAQ
Quelle est la Silicon Valley chinoise ?
Il n’y en a pas une seule. Zhongguancun à Pékin est souvent présenté comme l’équivalent historique, mais Shenzhen, Hangzhou et Shanghai forment ensemble l’écosystème technologique chinois.
Pourquoi Shenzhen est-elle si importante pour la tech ?
Parce qu’elle réunit sur un territoire restreint des fournisseurs, des usines et des ateliers de prototypage, ce qui permet de passer très vite de l’idée au produit.
La Chine a-t-elle rattrapé les États-Unis en intelligence artificielle ?
Pas globalement. Elle est très compétitive sur certains modèles et usages, mais reste en retrait sur les puces les plus avancées, où les restrictions américaines pèsent.
Quel est le principal point faible de la tech chinoise ?
Les semi-conducteurs de pointe et les équipements pour les fabriquer, où la dépendance à des technologies étrangères demeure forte.