

Ils ne sont plus seulement des outils de surveillance ou de frappe ; ils deviennent un segment de chaîne de valeur où des pays de taille moyenne peuvent s’insérer plus facilement que dans l’aviation de combat traditionnelle. Le Maroc en fournit un exemple récent, et les chiffres publiés cette semaine par la Banque européenne pour la reconstruction et le développement (BERD) permettent de le situer avec une certaine précision.
Selon le Transition Report 2026-27 de la BERD, rendu public le 17 novembre, les exportations marocaines d’intrants destinés à la fabrication de drones ont été multipliées par 1,6 entre la période 2019-2021 et l’année 2024. Cela représente une progression de 60 %. L’institution s’appuie sur les données commerciales du CEPII pour mesurer ces flux. Le rapport précise que ces intrants concernent une filière aux applications civiles et militaires. Le chiffre est notable parce qu’il précède les annonces plus récentes de projets d’usines sur le territoire marocain.
Cette croissance place le Royaume au même niveau que la Slovénie et la Slovaquie, dont les exportations de composants ont également progressé de 60 % sur la même période. La Bulgarie a doublé les siennes, tandis que la Serbie les a multipliées par 3,2. Ces évolutions s’inscrivent dans un contexte plus large : les barrières à l’entrée dans le segment des drones sont jugées plus faibles que dans les équipements de défense classiques, ce qui permet à des économies de taille intermédiaire de développer des positions sur les composants et, parfois, sur des systèmes finis.
Chiffres clés de la progression des exportations d’intrants pour drones (2019-2021 à 2024, données CEPII via BERD)
- Maroc, Slovénie et Slovaquie : multipliées par 1,6 (+60 %)
- Bulgarie : multipliées par 2 (+100 %)
- Serbie : multipliées par 3,2 (+220 %)
- Turquie : 41 % des exportations mondiales de drones lourds (principalement militaires)
- États-Unis : 21 % des mêmes exportations
- Israël et Chine : 11 % chacun
- Petits drones (essentiellement commerciaux) : Chine 65 %, Pays-Bas 7 %, Malaisie 6,7 %
Ces données ne donnent pas les volumes absolus exportés par le Maroc dans ce créneau précis. Elles mesurent une dynamique relative. Elles s’insèrent toutefois dans un tissu industriel déjà visible : l’aéronautique marocaine a dépassé 29 milliards de dirhams d’exportations en 2025, avec un taux d’intégration locale supérieur à 40 %, porté notamment par l’assemblage et les systèmes de câblage. Une partie de ces compétences (composites, électronique, câblage, usinage de précision) est duale.
En 2024, le Royaume exportait donc déjà des composants destinés à cette filière, alors que plusieurs projets de production locale de drones militaires restaient en préparation. Depuis, les initiatives se sont concrétisées. Le groupe français Harmattan AI, fondé par le Franco-Marocain Mouad M’Ghari, a signé en octobre 2026, en marge du Marrakech Air Show, une lettre d’intention avec l’Administration de la défense nationale pour développer et produire au Maroc le système IRIFI. Il s’agit d’un drone de frappe autonome annoncé avec une portée allant jusqu’à 2 000 km, une navigation qui s’affranchit du GNSS et un guidage visuel en phase terminale. L’entreprise prévoit une organisation industrielle près de Casablanca (zone de Nouaceur notamment) et un centre de recherche à Rabat, avec l’ambition de servir des marchés africains et moyen-orientaux. La production des composants critiques est présentée comme devant être réalisée localement.
À Benslimane, deux autres projets avancent en parallèle. L’un, porté par la filiale israélienne BlueBird (groupe IAI), concerne des munitions rôdeuses de type SpyX. L’autre, via la société Atlas Defense liée au turc Baykar, vise la production et la maintenance de plateformes de type Bayraktar. Ces implantations s’appuient sur des accords de transfert et sur la volonté marocaine, exprimée depuis plusieurs années, de réduire la dépendance purement importatrice dans le domaine des systèmes non habités.
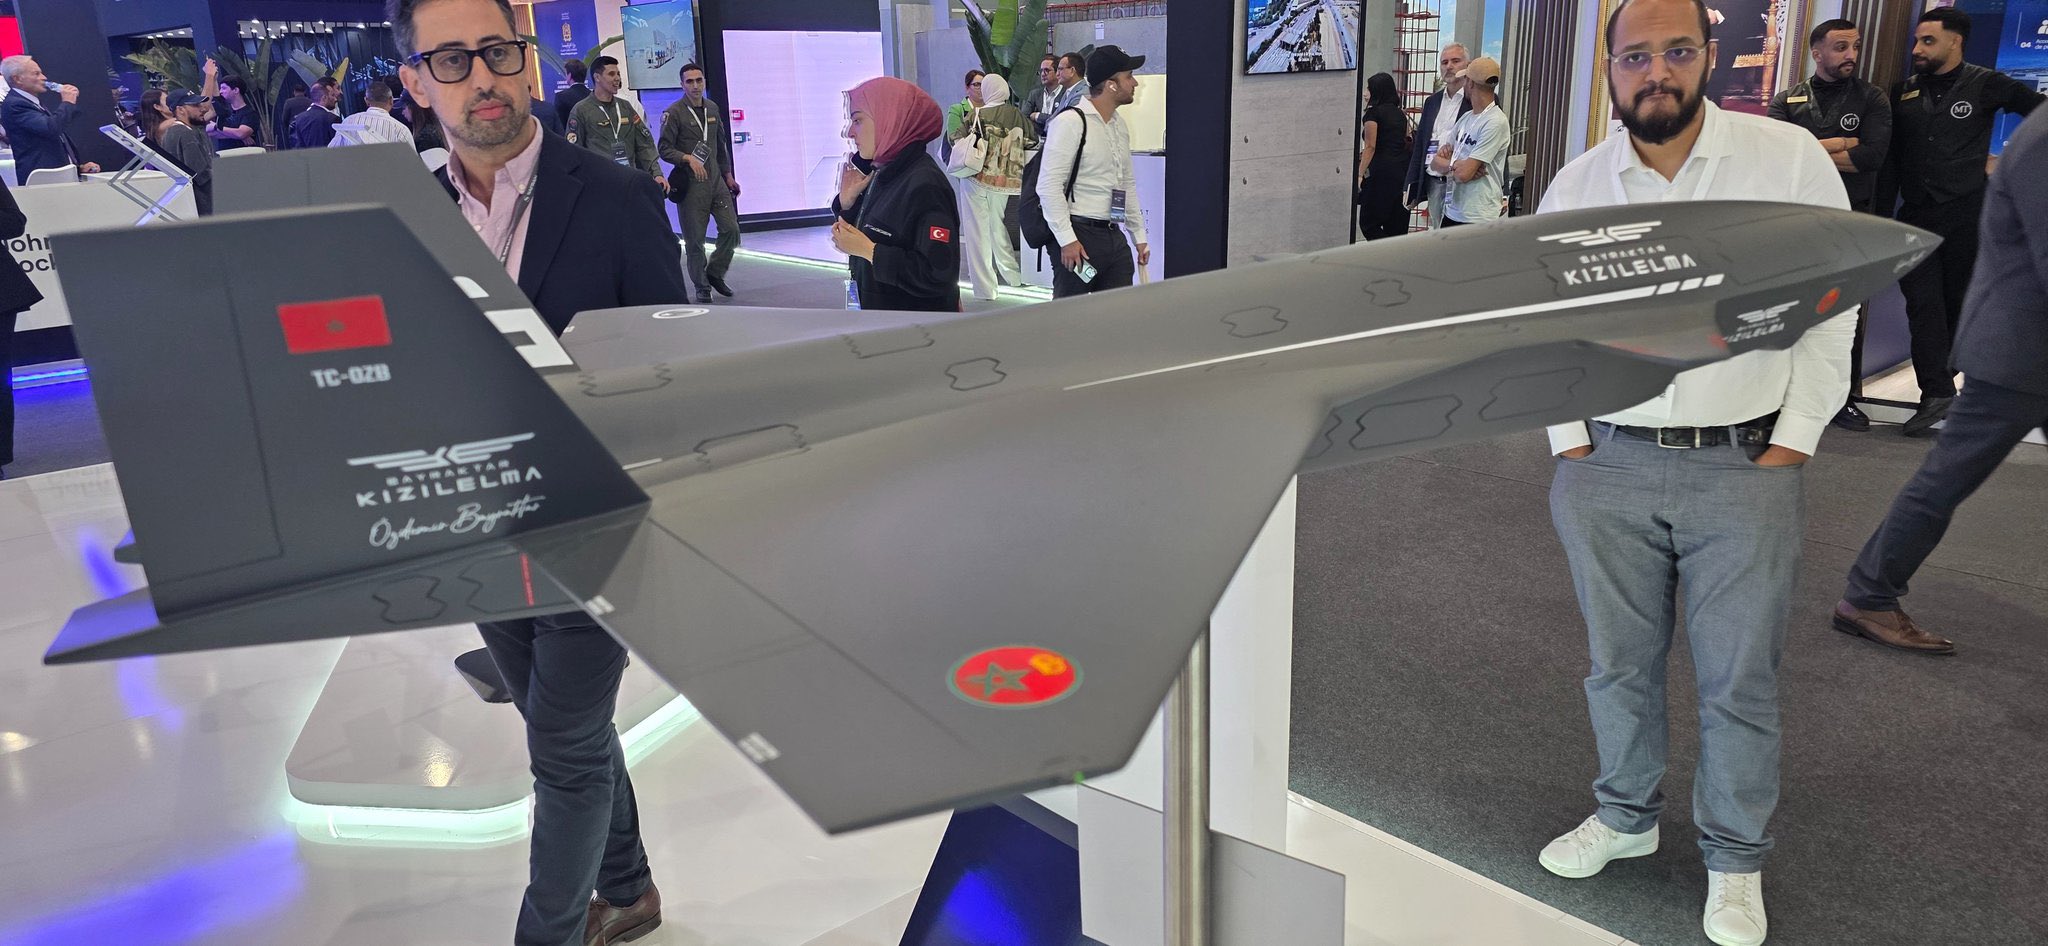
Le rapport de la BERD replace ces mouvements dans le paysage mondial. La Turquie représente 41 % des exportations mondiales de drones lourds, principalement militaires, devant les États-Unis (21 %), Israël et la Chine (11 % chacun). Sur le marché des petits drones, essentiellement commerciaux, la Chine domine avec 65 % des exportations, suivie des Pays-Bas (7 %) et de la Malaisie (6,7 %). La Pologne se distingue aussi dans les classes intermédiaires. Ces parts de marché rappellent que les grands acteurs restent concentrés, mais que des fenêtres existent sur les sous-ensembles.
Pourquoi cela compte-t-il pour le bassin méditerranéen ? D’abord parce que les drones sont devenus un élément central des équilibres militaires régionaux, de la surveillance maritime aux frappes de précision, en passant par la guerre électronique. Le Maroc, qui dispose déjà d’un parc substantiel acquis auprès de plusieurs fournisseurs (Turquie, Israël, États-Unis notamment), cherche à internaliser une partie de la chaîne. Cela répond à une logique de souveraineté partielle : disposer de capacités de maintenance, d’adaptation et, à terme, d’exportation régionale. L’Afrique et le Moyen-Orient sont explicitement cités comme marchés cibles par Harmattan AI.
Économiquement, l’enjeu rejoint celui de l’automobile et de l’aéronautique : attirer des investissements qui génèrent des emplois qualifiés, des sous-traitants locaux et des exportations à plus forte valeur ajoutée. La BERD note que les économies de ses régions peuvent tirer parti de la hausse des dépenses de défense et de l’IA, à condition de disposer de capacités industrielles préexistantes. Le Maroc en a construit dans l’aéronautique et l’automobile ; le segment drones en constitue une extension possible.
Les points de vue divergent sur la portée réelle de ces ambitions. Pour les promoteurs marocains et les partenaires industriels, il s’agit d’une montée en gamme cohérente avec la stratégie industrielle du Royaume et d’une diversification des partenaires (France, Turquie, Israël). Des observateurs plus prudents soulignent que les projets restent souvent au stade de lettres d’intention ou de démarrage, que les volumes de production annoncés ne sont pas toujours précisés, et que la maîtrise des composants les plus sensibles (capteurs, logiciels de guidage, systèmes de propulsion avancés) reste limitée. Les risques de dépendance technologique vis-à-vis des partenaires initiaux, ou de contrôles à l’exportation plus stricts de la part de certains pays fournisseurs, sont également évoqués. Enfin, le caractère dual des technologies soulève des questions de régulation et de perception régionale, notamment dans un contexte de tensions persistantes en Afrique du Nord et au Moyen-Orient.
La progression de 60 % des exportations d’intrants avant même la mise en service des nouvelles usines montre que le Maroc n’est pas entré dans ce segment par le seul biais des projets militaires récents. Une base existait. La question ouverte est de savoir jusqu’où cette base pourra soutenir une production de systèmes complets à vocation régionale, et dans quelles conditions (transferts réels, volumes, intégration locale, marchés d’exportation). Les prochains bilans de production et les données commerciales des années 2026-2027 apporteront des éléments plus concrets que les taux de croissance actuels.
FAQ
Que mesure exactement la BERD quand elle parle d’« intrants pour drones » ?
Des composants et matériaux entrant dans la fabrication d’appareils non habités, civils ou militaires. Les données viennent du CEPII et portent sur des évolutions relatives, pas sur des volumes absolus détaillés pour le Maroc.
Les usines annoncées à Benslimane et avec Harmattan AI sont-elles déjà en production ?
Les projets avancent (recrutements, lettres d’intention, formations), mais les calendriers de production en série restent partiellement indiqués. BlueBird a évoqué une entrée en service autour d’avril 2026 pour le site de Benslimane ; Harmattan vise une production locale des composants critiques.
Le Maroc exporte-t-il déjà des drones complets ?
Les données de la BERD portent sur des composants. Les projets en cours visent la production de systèmes (IRIFI, SpyX, plateformes Bayraktar), avec une orientation vers les besoins nationaux et, à terme, des marchés régionaux. Les volumes exportés de systèmes finis ne sont pas encore documentés à grande échelle.
Pourquoi la Turquie apparaît-elle si dominante dans les drones lourds ?
Parce qu’elle a développé une filière industrielle complète, notamment via Baykar, et qu’elle représente 41 % des exportations mondiales dans la catégorie des drones lourds, selon le rapport de la BERD.