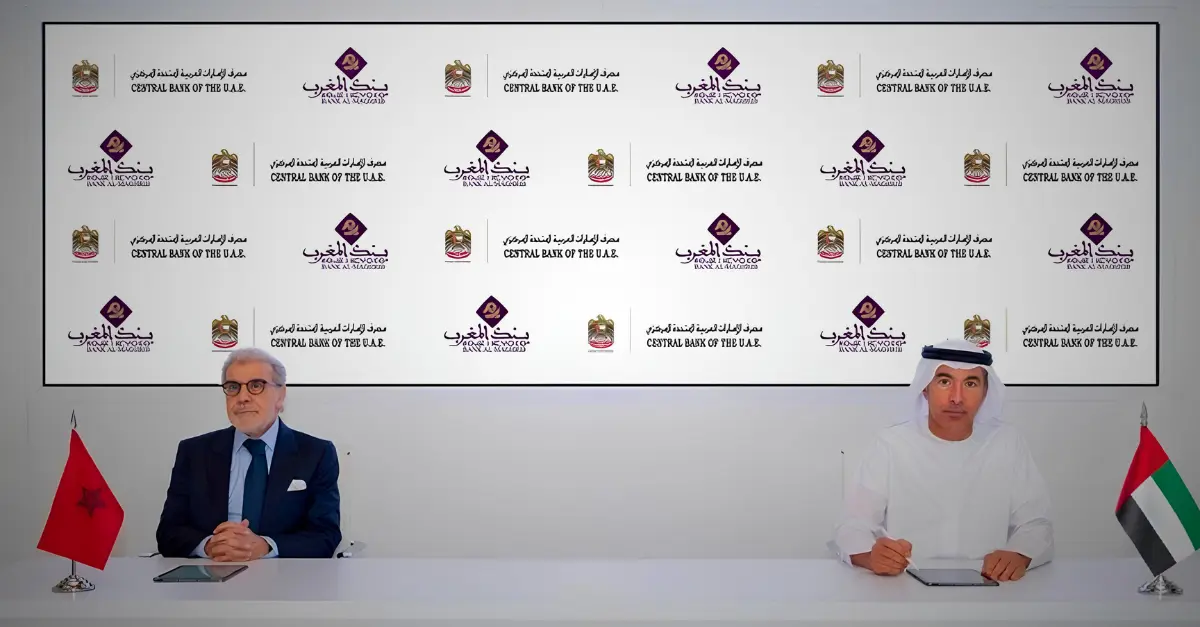
Ce samedi à Abu Dhabi, la Banque du Maroc, plus connue sous le nom de Bank Al-Maghrib, et la Banque centrale des Émirats arabes unis ont signé deux mémorandums d’entente. Le premier porte sur la supervision bancaire et le financement islamique, le second sur l’interconnexion des systèmes de paiement et des messageries financières. Les textes ont été paraphés par le wali de Bank Al-Maghrib, Abdellatif Jouahri, et par le gouverneur de la banque centrale émiratie, Khaled Mohamed Balama.
À retenir
- Bank Al-Maghrib et la Banque centrale des Émirats ont signé deux mémorandums à Abu Dhabi, ce samedi.
- Le premier porte sur la supervision bancaire et le financement islamique.
- Le second vise l’interconnexion des systèmes de paiement et des messageries financières.
- Les deux banques veulent explorer les paiements instantanés et les monnaies numériques de banque centrale.
- Ce sont des accords de principe : leur mise en œuvre reste à préciser.
Un mémorandum d’entente n’est pas un traité, et encore moins un contrat. Il n’en dit pas moins quelque chose de la manière dont deux institutions monétaires entendent organiser leurs relations. Nous avons voulu comprendre ce que recouvrent ces deux textes, ce qu’ils permettent et ce qu’ils laissent en suspens.
Ce que disent les deux mémorandums
D’après les informations communiquées sur cette signature, les deux accords poursuivent des objectifs distincts mais complémentaires.
- Supervision bancaire : échange d’expertises entre les deux autorités de contrôle.
- Financement islamique : développement de solutions communes ou coordonnées dans ce segment.
- Paiements : exploration de l’interconnexion des plateformes de paiement instantané.
- Monnaies numériques de banque centrale : étude de leur usage dans les transactions transfrontalières.
- Messageries financières : interconnexion des canaux par lesquels les banques échangent leurs instructions de paiement.
Le verbe qui revient dans la formulation de ces objectifs est « explorer ». Il ne s’agit donc pas d’annoncer un système opérationnel, mais d’ouvrir un chantier. Les deux institutions disent vouloir améliorer l’efficacité des transactions financières et élargir la coopération bancaire et commerciale entre les deux pays. À ce stade, nous n’avons connaissance ni d’un calendrier ni d’un budget, et le contenu intégral des textes n’a pas été rendu public.
Pourquoi la supervision est le terrain le plus concret
De ces deux accords, c’est probablement le premier qui produira les effets les plus rapides, et les moins visibles pour le grand public. La coopération entre superviseurs consiste, en pratique, à partager des méthodes d’analyse des risques, des retours d’expérience sur les inspections ou des approches réglementaires. Elle ne bouleverse pas le quotidien des clients, mais elle compte pour les établissements actifs dans les deux pays.
Bank Al-Maghrib dispose d’une longue expérience dans ce domaine. Créée en 1959, elle a vu son indépendance consolidée par des réformes statutaires successives, et elle supervise un secteur bancaire dont plusieurs acteurs sont implantés en Afrique. Son wali lui-même a rappelé, lors d’une intervention à Lisbonne, que des banques marocaines étaient présentes dans 25 pays du continent. Pour un superviseur, cette dimension régionale impose de multiplier les accords avec ses homologues étrangers. Un pays qui accueille ou envoie des groupes bancaires doit pouvoir échanger avec les autorités des juridictions concernées.
Côté émirati, la banque centrale supervise une place financière très internationalisée, où se côtoient banques locales, filiales étrangères et centres financiers dotés de leurs propres régulateurs. Se rapprocher d’un partenaire africain dont l’expertise est reconnue sur le continent peut y trouver un intérêt évident. Nous formulons cette lecture à titre d’analyse : les communiqués ne détaillent pas les motivations de chaque partie.
La finance islamique, un sujet sensible et encore jeune au Maroc
Le second volet de la coopération bancaire concerne le financement islamique. Le Maroc a longtemps tenu ce secteur à distance avant d’ouvrir la voie aux banques dites « participatives » (à vérifier : la loi bancaire a été adaptée et les premiers établissements ont ouvert à partir de 2017). Ces banques fonctionnent sous le contrôle d’une instance religieuse chargée de valider la conformité de leurs produits aux principes de la charia. Leur développement reste, à notre connaissance, progressif et encore limité face aux banques conventionnelles, mais l’on ne dispose pas ici de chiffres actualisés que nous puissions attribuer à une source.
Les Émirats offrent un contraste utile. Leur système financier fait cohabiter, de longue date, des établissements islamiques et conventionnels, et la finance islamique y est un segment établi. Pour une banque centrale qui cherche à structurer un marché plus récent, l’accès à une expérience éprouvée représente un atout. Pour Abu Dhabi, un partenariat avec le Maroc peut ouvrir la porte à un marché de taille significative, au carrefour de l’Europe et de l’Afrique.
Reste une question de fond que les textes, tels qu’ils nous ont été présentés, ne tranchent pas. La finance islamique repose sur des normes et des interprétations qui peuvent varier d’un pays à l’autre. Développer des « solutions » communes suppose donc de dialoguer aussi avec les instances de conformité religieuse de chaque côté. C’est un travail de longue haleine.
Paiements instantanés et monnaies numériques, le volet le plus ambitieux
Le second mémorandum est celui qui retient le plus l’attention, car il touche à l’infrastructure même des échanges. Rappelons d’abord de quoi il s’agit.
Un paiement transfrontalier classique passe souvent par une chaîne de banques intermédiaires. Chacune prélève des frais et ajoute du délai, et le client ne sait pas toujours quand l’argent arrivera. L’interconnexion de deux plateformes de paiement instantané vise à raccourcir cette chaîne : un virement émis dans un pays pourrait être reçu presque immédiatement dans l’autre, en passant par des systèmes reliés plutôt que par des correspondants bancaires successifs.
Les messageries financières, elles, sont les canaux standardisés par lesquels les banques s’échangent leurs ordres. Les rendre compatibles est un préalable technique à toute interconnexion, un peu comme deux réseaux ferroviaires qui doivent s’accorder sur l’écartement des rails avant de faire circuler des trains d’un pays à l’autre.
Quant aux monnaies numériques de banque centrale, il s’agit de versions numériques de la monnaie officielle, émises et garanties par l’institution monétaire elle-même, à distinguer des cryptomonnaies privées. Plusieurs banques centrales dans le monde expérimentent leur usage pour les paiements internationaux, mais la plupart n’en sont qu’à des phases pilotes. Le mémorandum se limite d’ailleurs à une « exploration ». Les deux institutions s’engagent à étudier, non à déployer.
Ce qui peut changer, et ce qui reste incertain
Les bénéficiaires potentiels sont nombreux, à condition que le projet aboutisse : entreprises qui commercent entre les deux pays, investisseurs émiratis présents au Maroc, ménages qui envoient des fonds. La réduction des frais et des délais est l’argument le plus souvent avancé par les promoteurs de ce type de chantier. Les gains réels dépendront toutefois de choix techniques et tarifaires qui ne sont pas encore connus.
Plusieurs points demeurent ouverts, et nous préférons les nommer plutôt que de les contourner.
Le calendrier. Aucune échéance n’a été communiquée. Les projets d’interconnexion de paiements demandent généralement des phases d’étude, des tests, des adaptations réglementaires et des investissements informatiques.
Le cadre juridique. Un mémorandum fixe une intention. Pour qu’un paiement circule réellement d’un système à l’autre, il faudra des accords opérationnels, une conformité aux règles de lutte contre le blanchiment et le financement du terrorisme, et des règles claires de responsabilité en cas d’incident.
La souveraineté monétaire. Jouahri a plaidé, à Lisbonne, pour une coopération « gagnant-gagnant » entre pays africains, tout en soulignant que la souveraineté monétaire a plusieurs dimensions et qu’elle doit composer avec les évolutions régionales et internationales. L’interconnexion avec un partenaire du Golfe s’inscrit dans cette réflexion plus large : elle diversifie les circuits de paiement, ce qui peut être perçu comme un atout stratégique, mais elle suppose aussi de maîtriser les nouvelles dépendances techniques qu’elle crée.
L’usage des monnaies numériques. Les avis divergent sur leur utilité. Leurs partisans y voient un moyen de simplifier les règlements internationaux. Leurs détracteurs soulignent les risques pour la vie privée, la stabilité bancaire et la cybersécurité. Le fait que le texte parle d’exploration laisse à chaque banque centrale la liberté de conclure qu’un déploiement n’est pas souhaitable.
Un signal dans une relation économique déjà dense
Cette signature s’inscrit dans des relations économiques entre le Maroc et les Émirats que l’on décrit couramment comme étroites, notamment sur le plan des investissements (à vérifier et à chiffrer avec une source officielle avant publication). Elle ajoute à ce lien une couche institutionnelle : celle des banques centrales, qui encadrent les flux plutôt qu’elles ne les génèrent.
Elle illustre aussi une tendance plus générale. Les banques centrales des économies émergentes multiplient les accords bilatéraux pour réduire leur dépendance vis-à-vis des circuits de paiement traditionnels, plus lents et plus coûteux. Le Maroc, par sa position géographique et par l’implantation de ses banques en Afrique, peut jouer un rôle de passerelle. Les Émirats, de leur côté, cherchent à renforcer leur statut de plateforme financière entre l’Asie, le Moyen-Orient et l’Afrique. Les intérêts convergent, mais ils ne se confondent pas.
Une conclusion ouverte
Nous nous garderons de tirer des conclusions hâtives. Deux mémorandums d’entente ouvrent des pistes sans garantir leur concrétisation. La vraie mesure de cette signature se fera dans les mois et les années à venir : par l’annonce d’un calendrier, par la publication de groupes de travail, par des tests de paiement entre les deux systèmes, ou, à l’inverse, par un silence prolongé.
Ce qui est établi, en revanche, c’est que deux institutions monétaires aux profils différents ont choisi de mettre sur la table des sujets aussi structurants que la supervision, la finance islamique et l’infrastructure de paiement. Pour les professionnels du secteur comme pour les entreprises concernées, le dossier mérite d’être suivi de près.
FAQ
Qu’ont signé exactement Bank Al-Maghrib et la Banque centrale des Émirats ?
Deux mémorandums d’entente, signés à Abu Dhabi. L’un concerne la supervision bancaire et le financement islamique, l’autre l’interconnexion des systèmes de paiement et des messageries financières.
Un mémorandum d’entente a-t-il une valeur contraignante ?
En règle générale, non. Il exprime l’intention de coopérer et fixe un cadre de travail. Sa mise en œuvre suppose des accords plus précis, qui n’ont pas été annoncés à ce stade.
Les paiements entre le Maroc et les Émirats seront-ils bientôt instantanés ?
Aucune date n’a été communiquée. Les deux institutions parlent d’explorer l’interconnexion des plateformes de paiement instantané, ce qui correspond à une phase d’étude.
Les monnaies numériques de banque centrale vont-elles être utilisées ?
Leur usage dans les transactions transfrontalières fait partie des pistes à explorer. Rien n’indique, à ce stade, qu’un déploiement soit décidé.