

Selon une analyse des données de la base des transferts d’armes de l’Institut international de recherche sur la paix de Stockholm (SIPRI), relayée par Visual Capitalist, ils concentrent 86 % des exportations mondiales sur la période. Le chiffre frappe moins par son ampleur que par ce qu’il révèle : un marché très concentré, structuré par un seul conflit, la guerre en Ukraine.
Nous proposons ici de lire ces données avec leurs limites, d’en comprendre la logique et d’en tirer les enjeux, y compris pour les pays qui, comme le Maroc, construisent leur propre capacité dans ce domaine.
Ce que disent les chiffres du SIPRI
Sur quatre ans, le SIPRI recense 16 822 drones militaires exportés dans le monde. Les principaux fournisseurs se répartissent ainsi :
- États-Unis : 7 593 systèmes, dont 95 % destinés à l’Ukraine
- Iran : 6 800 systèmes, dont 99 % livrés à la Russie
- Allemagne : environ 1 000 systèmes
- Pologne : 690 systèmes
- Turquie : 381 systèmes
Sur la période, Washington devance donc Téhéran. Mais la dynamique s’est inversée en 2025 : l’Iran a livré 2 002 drones contre 402 pour les États-Unis. Ensemble, ces deux pays représentent 14 393 unités, soit près de six drones exportés sur sept.
Le périmètre doit être précisé. Les données incluent les drones aériens militaires pesant au moins 150 kg, ainsi que les drones d’attaque à sens unique et les munitions rôdeuses, c’est-à-dire des engins qui patrouillent au-dessus d’une zone avant de s’abattre sur une cible. Les petits drones FPV (pilotés en vue subjective à l’aide de lunettes), aujourd’hui omniprésents sur le front ukrainien, et les drones commerciaux détournés à usage militaire sont en grande partie exclus.
Deux fournisseurs, deux guerres
Le point le plus saillant tient à la concentration des destinataires. Environ 95 % des drones américains exportés sur la période sont allés en Ukraine, et 99 % des drones iraniens en Russie. En clair, ce « marché mondial » est d’abord le reflet de deux flux d’approvisionnement opposés, alimentant les deux camps d’un même conflit.
Côté américain, les livraisons relèvent pour l’essentiel de l’aide militaire à Kiev : munitions rôdeuses de petit format et drones tactiques, fournis dans le cadre des paquets d’assistance successifs. Ce sont des équipements consommables, conçus pour un usage intensif et, souvent, unique.
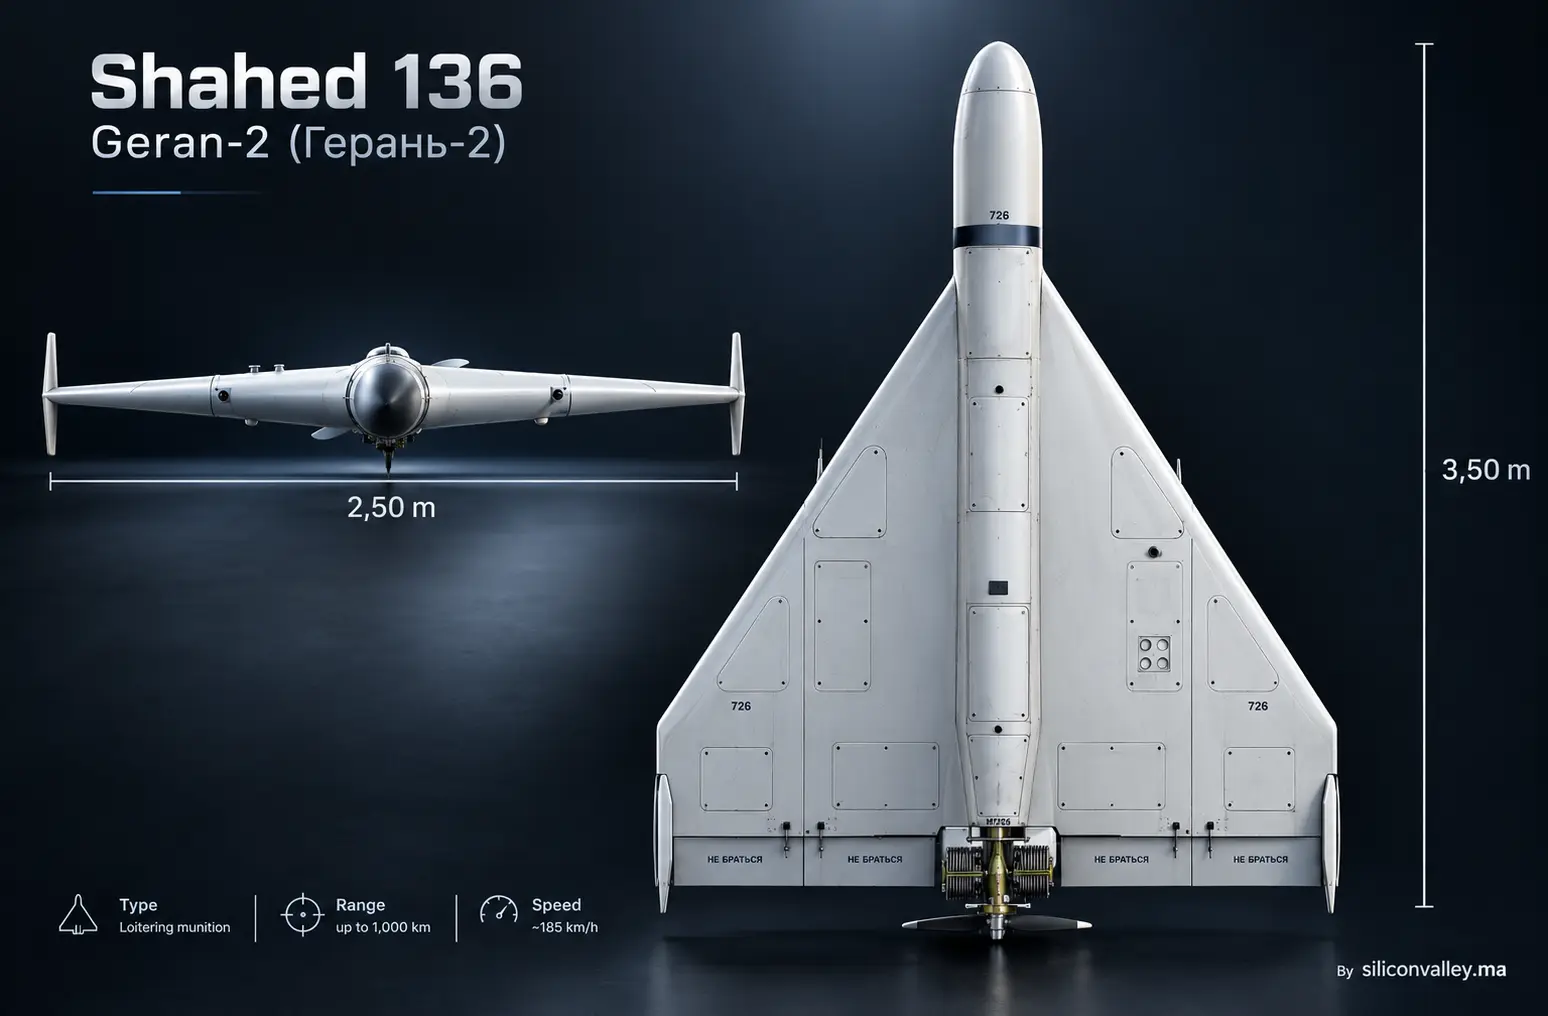
Côté iranien, il s’agit principalement de drones d’attaque à sens unique de type Shahed, utilisés par la Russie contre les infrastructures et les villes ukrainiennes. Téhéran a longtemps contesté tout approvisionnement avant d’admettre, selon ses propres déclarations, des livraisons antérieures au conflit. Ces transferts ont valu à l’Iran de nouvelles sanctions occidentales.
Précisons que cette lecture par volumes ne dit rien de la valeur des transferts. Un drone de reconnaissance de grande taille se compte en millions de dollars, alors qu’un drone d’attaque à sens unique est estimé à une fraction de ce coût. Comparer des unités entre catégories si différentes appelle donc de la prudence.
Le basculement de 2025
Le dépassement américain par l’Iran en 2025 est l’enseignement le plus intéressant de la série. Avec 2 002 drones livrés contre 402, l’Iran fournit cinq fois plus d’unités que les États-Unis sur l’année.
Plusieurs lectures sont possibles, et le SIPRI ne tranche pas. La première est une baisse des livraisons américaines, liée aux arbitrages politiques sur l’aide à l’Ukraine et à l’épuisement de certains stocks. La seconde est le maintien, voire l’intensification, des besoins russes en munitions de saturation, c’est-à-dire en grand nombre d’engins bon marché lancés pour submerger les défenses adverses.
Un élément de contexte appelle néanmoins une vérification : plusieurs analyses indiquent que la Russie a localisé la production de ses drones de type Shahed, rebaptisés Geran-2, notamment sur le site d’Alabuga, au Tatarstan [à vérifier]. Si cette montée en puissance industrielle se confirme, la part des livraisons iraniennes de systèmes finis pourrait à terme décliner au profit de transferts de composants, qui échappent en partie à ce type de statistiques.
Allemagne, Pologne, Turquie, les autres exportateurs
Derrière les deux leaders, l’écart est considérable : l’Allemagne exporte environ 1 000 drones, la Pologne 690 et la Turquie 381. À eux trois, ces pays ne pèsent guère plus que 2 000 unités.
Ces trois cas illustrent des trajectoires distinctes. L’Allemagne et la Pologne, membres de l’OTAN et soutiens de Kiev, semblent avoir transféré une partie de leur production ou de leurs stocks vers l’Ukraine. La Turquie, longtemps perçue comme la puissance émergente des drones armés avec le Bayraktar TB2, apparaît ici en retrait en volume. Cela tient en partie à la méthode : les drones turcs de grande taille sont plus coûteux et vendus à l’unité, alors que les flux ukrainiens se comptent en milliers de petits engins.
Ce que ces chiffres ne disent pas
Au-delà de la mesure en volumes, trois limites méritent d’être gardées en tête.
D’abord, l’exclusion des drones FPV et commerciaux. Or, sur le champ de bataille ukrainien, ce sont précisément ces engins, souvent produits localement par centaines de milliers, qui ont transformé le combat tactique. Ils ne figurent pas dans ces statistiques.
Ensuite, la production nationale. Un pays qui fabrique ses propres drones, comme l’Ukraine ou la Russie, n’apparaît pas comme exportateur ni comme importateur dans la base du SIPRI. Les flux d’exportation ne sont donc qu’une partie de l’écosystème.
Enfin, la place des autres acteurs. La Chine, Israël ou la Turquie jouent un rôle important dans l’industrie du drone, mais n’ont pas été au centre d’un conflit généralisant les flux comme l’Ukraine l’a fait pour les États-Unis et l’Iran. Leurs exportations, souvent orientées vers le Moyen-Orient, l’Afrique ou l’Asie, pèsent moins en volume.
Drones militaires, les États-Unis et l’Iran captent 86 % des exportations mondiales (hors drones #FPV)
👉 https://t.co/D7sDUcYA0TEntre 2022 et 2025, deux pays seulement ont fourni l’essentiel des #drones #militaires échangés dans le monde : les #USA et l’#Iran.
#China #Maroc https://t.co/nVXnaxJFSq
— Silicon Valley (@SiliconValleyMa) October 15, 2026
Enjeux stratégiques et débats
Cette concentration soulève des questions de fond, sur lesquelles les analystes ne s’accordent pas.
Pour les tenants d’un contrôle renforcé, la prolifération de drones d’attaque bon marché fait baisser le coût d’accès à la frappe à distance, y compris pour des acteurs non étatiques. Ils plaident pour un durcissement des régimes d’exportation et des sanctions visant les chaînes d’approvisionnement, notamment les composants électroniques.
Pour d’autres experts, les restrictions ont une portée limitée, car ces technologies reposent en grande partie sur des composants civils et sont aisément reproductibles. Selon eux, l’enjeu est moins de contrôler les ventes que de se doter de défenses adaptées, car intercepter des drones peu coûteux avec des missiles très chers est économiquement perdant.
Un débat industriel s’y ajoute. Les armées occidentales ont longtemps privilégié des plateformes peu nombreuses et très sophistiquées. L’expérience ukrainienne plaide pour un équilibre différent, mêlant systèmes de haut de gamme et munitions produites en masse, ce qui suppose une capacité industrielle que beaucoup de pays doivent encore bâtir.
Et la Chine, grande absente du classement
Un lecteur attentif s’étonnera de ne pas voir Pékin dans ce palmarès. La Chine est pourtant l’un des principaux fournisseurs de drones armés de gros calibre, mais son modèle commercial diffère de celui des deux leaders.
Selon le SIPRI, la Chine a livré plus de 200 drones de combat à 17 pays entre 2013 et 2023, principalement à l’Arabie saoudite, aux Émirats arabes unis, à l’Égypte et au Pakistan. Les modèles les plus connus sont les Wing Loong d’AVIC et la série CH (« Rainbow ») de CASC. Ce sont des appareils coûteux, vendus à l’unité ou par petites séries à des États clients, et non des milliers de munitions consommables envoyées vers un front. En volume, ils pèsent donc peu face aux flux américains et iraniens, même si leur valeur stratégique est réelle.
Deux éléments expliquent cette position. D’abord, la Chine n’est pas membre du Régime de contrôle de la technologie des missiles (MTCR), qui limite les exportations occidentales de drones armés. Elle a ainsi pu s’adresser à des clients que Washington ne servait pas, à des prix généralement inférieurs. Ensuite, la transparence reste limitée : les chiffres du SIPRI reposent sur des livraisons observées et constituent plutôt des planchers que des totaux.
Le périmètre de l’étude joue aussi. La Chine domine la production de drones commerciaux, avec DJI en tête, qui sont largement exclus de ces statistiques. Pékin a d’ailleurs encadré leurs exportations : restrictions sur les drones civils à longue portée, puis interdiction visant les modèles pouvant servir à des fins militaires, sur fond de critiques occidentales liées à la guerre en Ukraine. Des rapports de médias et de services de renseignement américains ont évoqué des fournitures de drones et de composants chinois à la Russie, ce que Pékin conteste, affirmant s’opposer à l’usage militaire de drones civils.
Reste une inconnue. Si la Chine devait un jour fournir des drones d’attaque en grand nombre à un conflit, le classement changerait très vite.
Quelles perspectives pour les pays émergents
Pour des États comme le Maroc, qui se sont dotés de drones turcs et israéliens ces dernières années et ont annoncé des projets d’implantation industrielle dans le secteur, ces données offrent un double enseignement. Elles confirment l’intérêt stratégique du drone, mais aussi la difficulté d’en faire un marché durable : l’essentiel des volumes exportés est lié à une guerre précise, donc par nature conjoncturel.
La question de la souveraineté, c’est-à-dire de la capacité à produire localement plutôt qu’à dépendre de fournisseurs étrangers, devient centrale. L’exemple russe, qui a cherché à fabriquer sur son sol ce qu’il importait, en est l’illustration la plus nette.
Une photographie, pas une tendance
Ces chiffres décrivent quatre années marquées par un conflit exceptionnel. Si la guerre en Ukraine évolue, par un cessez-le-feu, un tarissement de l’aide ou une substitution industrielle, la carte des exportations changera vite. Reste à savoir si le marché du drone militaire se diversifiera ou si l’après-Ukraine consacrera de nouveaux acteurs, d’autant que la production de masse devient accessible à un nombre croissant d’États.
FAQ
Quelle part des exportations mondiales de drones militaires les États-Unis et l’Iran représentent-ils ?
Selon l’analyse des données du SIPRI, ils représentent ensemble 86 % des exportations mondiales entre 2022 et 2025, avec 7 593 drones pour les États-Unis et 6 800 pour l’Iran.
Où vont ces drones ?
Environ 95 % des drones américains exportés ont été livrés à l’Ukraine, et 99 % des drones iraniens à la Russie.
Que recouvrent ces statistiques ?
Elles incluent les drones militaires d’au moins 150 kg, les drones d’attaque à sens unique et les munitions rôdeuses. Les petits drones FPV et les drones commerciaux en sont largement exclus.
L’Iran a-t-il dépassé les États-Unis ?
Pas sur l’ensemble de la période, où les États-Unis restent en tête. Mais en 2025, l’Iran a livré 2 002 drones contre 402 pour les États-Unis.