
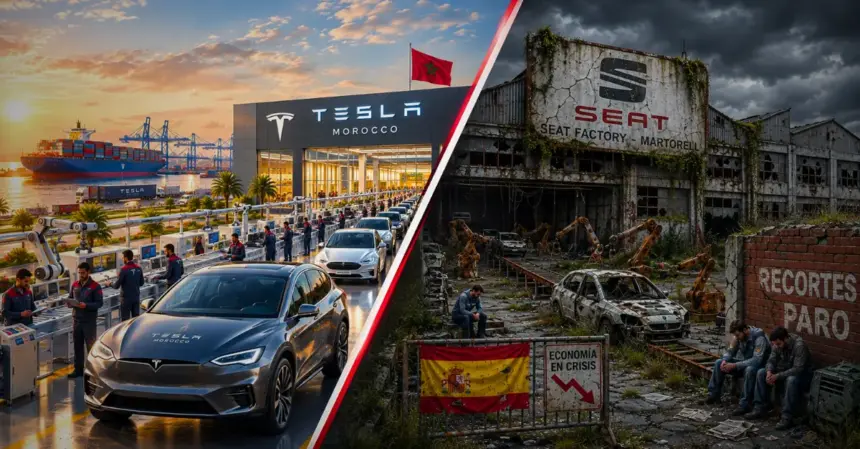
Poco a poco, España va tomando conciencia de la magnitud de lo que se está gestando al otro lado del Estrecho de Gibraltar. Los puertos y la agricultura ya eran un tema conocido. Pero lo que se perfila ahora golpea el corazón industrial del país: el automóvil. Volkswagen ha aprobado un plan de reestructuración que podría suponer el fin de la marca Seat, pilar histórico de la industria española, mientras que Marruecos se ha hecho con la construcción de la primera gigafactoría de baterías eléctricas del continente africano. Dos frentes que, sumados, dibujan un vuelco industrial que Madrid todavía se resiste a nombrar en voz alta.
El naufragio programado de Seat
El consejo de supervisión de Volkswagen aprobó a finales de agosto de 2026 su “Plan de futuro 2030”, un plan de ahorro que eleva a unos 100.000 los recortes de empleo en cinco años, cerca del 15% de la plantilla mundial del grupo, junto a una sobrecapacidad de producción estimada en unos 500.000 coches en Europa. En ese documento, revelado por la revista alemana WirtschaftsWoche, figura una decisión que no es baladí para España: el grupo habría dado luz verde a la extinción progresiva de la marca Seat de aquí a finales de 2029, en favor de Cupra.
La paradoja salta a la vista. Seat no es una marca en quiebra comercial. En 2025, el conjunto Seat-Cupra batió incluso su récord histórico, con 586.300 vehículos entregados. Pero esa cifra global esconde un desequilibrio cada vez mayor entre ambas marcas. Cupra creció un 32,5%, hasta 328.800 unidades, mientras que las ventas de Seat cayeron un 17%, hasta 257.400 vehículos. La cuenta de Wolfsburgo es sencilla: Cupra vende Formentor y Terramar, Seat vende Ibiza y Arona, con un margen notablemente inferior.
Vaya por delante una tranquilidad: la desaparición anunciada de la marca no implica el cierre de la fábrica. Volkswagen no prevé cerrar la planta de Martorell, cerca de Barcelona, que emplea a unas 12.000 personas; la producción simplemente continuaría bajo el emblema Cupra. El ministro de Economía español, Carlos Cuerpo, ha prometido que el Gobierno hará “todo el esfuerzo necesario” para mantener la marca, mientras los sindicatos ya barajan en privado una posible alianza con fabricantes chinos para blindar la actividad industrial del centro. Es una primera pista de lo que desarrollo más abajo: cuando Europa retrocede, China avanza.
Kenitra, la gigafactoría que redistribuye las cartas
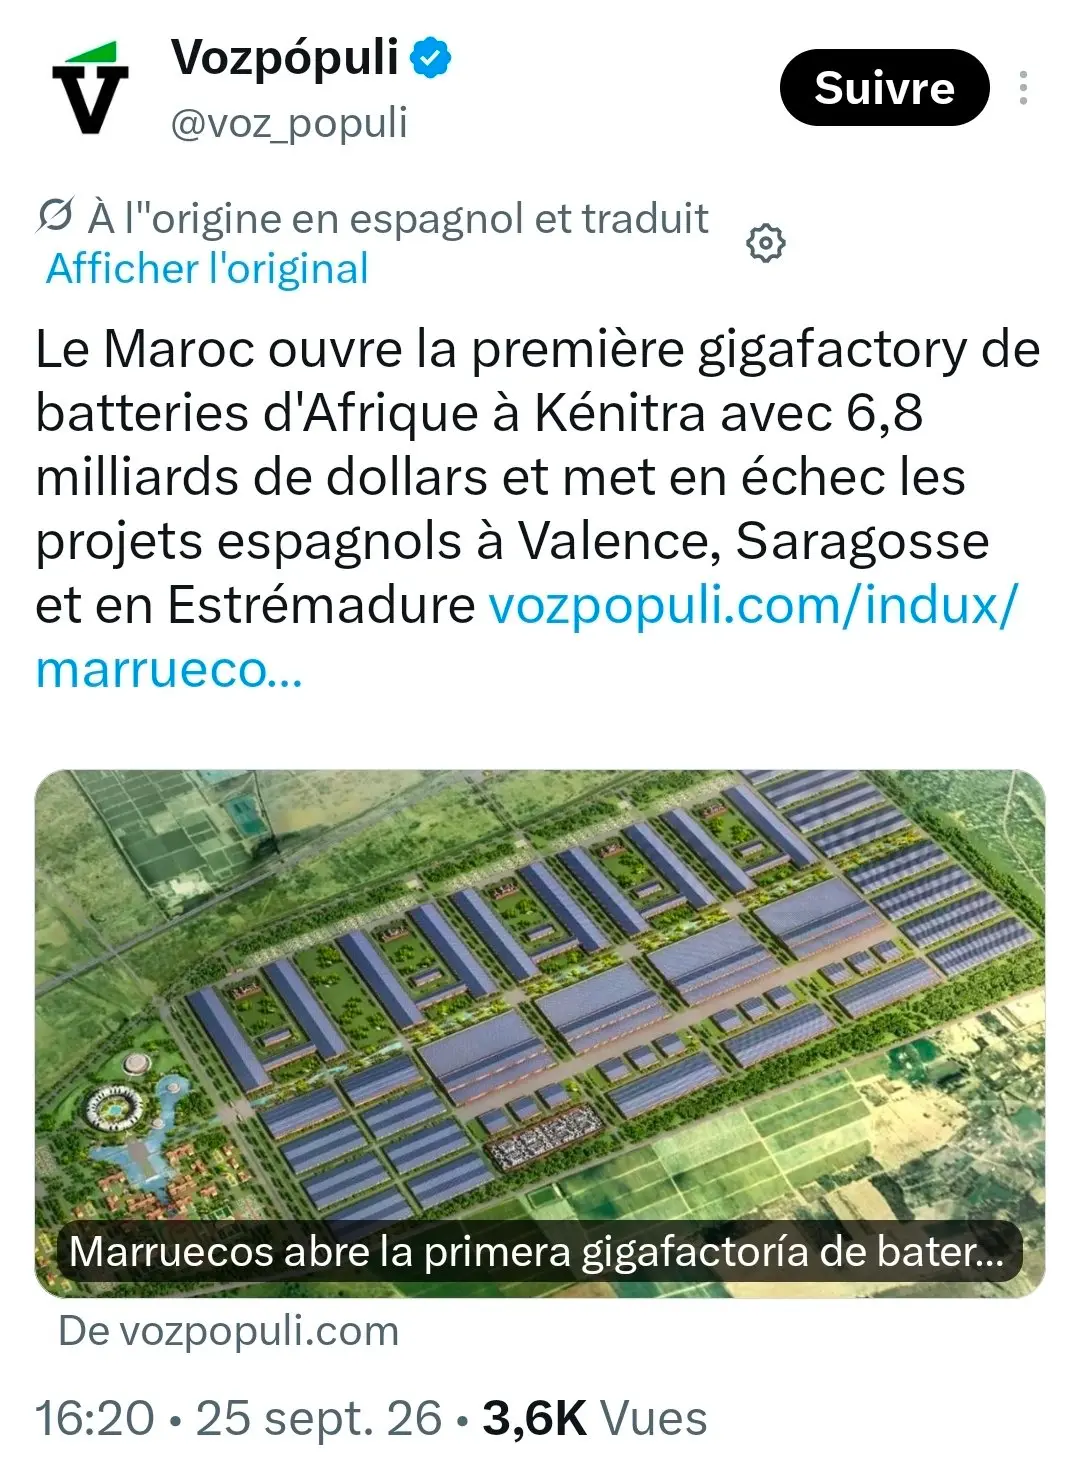
Mientras Wolfsburgo recorta sus propias marcas, Marruecos acaba de firmar una de las mayores inversiones industriales de su historia reciente. El grupo sino-europeo Gotion High-Tech, del que Volkswagen posee una participación minoritaria de en torno a una cuarta parte del capital, construye en la zona franca atlántica de Kenitra la primera gigafactoría de baterías de litio-hierro-fosfato de África. La inversión total se valora en 65.000 millones de dirhams, unos 6.800 millones de dólares, para una capacidad de producción inicial de 20 GWh con un objetivo final de 100 GWh. Solo la primera fase debería crear 17.000 empleos, de ellos 2.300 puestos altamente cualificados.
La ubicación no responde a un capricho geográfico. Marruecos posee cerca del 70% de las reservas mundiales de fosfato, materia prima de la química LFP, y su proximidad a Europa, a apenas unas decenas de kilómetros del Estrecho de Gibraltar, reduce de forma notable los costes y plazos logísticos frente a una producción importada desde Asia. La planta se instala, además, junto a un tejido automovilístico ya denso, cerca de la fábrica de Renault en Kenitra y de la de Stellantis en Tánger. La producción debería arrancar en el verano de 2026, con una financiación respaldada en parte por el Banco Africano de Desarrollo.
La ironía del caso: Volkswagen, a través de su participación en Gotion, está financiando indirectamente la planta marroquí que podría terminar suministrando celdas a los mismos fabricantes europeos que su propia planta española tiene dificultades para abastecer.
Sagunto, el símbolo del retraso español
Aquí es donde el asunto se vuelve realmente incómodo para Madrid. PowerCo, la filial de baterías de Volkswagen, construye en Sagunto, cerca de Valencia, su “Gigafactoría Valencia”, pensada como la contrapartida ibérica de la planta alemana de Salzgitter. El proyecto, dimensionado para una capacidad inicial de 20 GWh ampliable, acumula un retraso considerable respecto a su calendario original. La preproducción se sitúa ahora en septiembre-octubre de 2026, y la producción en serie no arrancaría antes de julio de 2027, cuando el lanzamiento se había anunciado inicialmente para 2026.
La contratación también va con retraso. Solo 50 de los 500 empleados necesarios para la preproducción habían sido contratados cuando trascendió la información este verano. Y en un giro que lo dice todo sobre el actual equilibrio de fuerzas industrial, La Tribuna de Automoción reveló que Volkswagen y Gotion, el mismo grupo chino que construye la gigafactoría marroquí, negocian una entrada del socio chino en el capital de la propia planta española de Sagunto, precisamente para acelerar un proyecto que va rezagado. PowerCo niega querer ceder el control del centro, pero confirma que existen conversaciones sobre posibles colaboraciones estratégicas.
Así queda el desfase de calendario entre ambas orillas del Estrecho:
- Kenitra (Marruecos, Gotion) acuerdo de inversión firmado en 2024, producción prevista para el verano de 2026, capacidad inicial de 20 GWh ampliable a 100 GWh
- Sagunto (España, PowerCo/Volkswagen) proyecto lanzado en 2023, preproducción retrasada al otoño de 2026, producción a gran escala no prevista antes de julio de 2027, capacidad inicial de 20 GWh
- Salzgitter (Alemania, PowerCo) planta piloto ya operativa, sirve de referencia tanto para Valencia como para el futuro centro canadiense de St. Thomas
- Plantilla en Sagunto unos 50 empleados contratados de los 500 necesarios para la preproducción, según los datos conocidos este verano
El contraste es evidente. Marruecos cumple su calendario en un proyecto lanzado más tarde; España acumula retrasos en un proyecto lanzado antes y respaldado por uno de los mayores fabricantes del mundo.
Un escenario ya conocido, puertos y agricultura
Este capítulo de las baterías no surge de la nada, encaja en una dinámica que España lleva observando unos quince años. En tráfico de contenedores, Tánger Med cerró 2025 con 11,1 millones de contenedores movidos, un 8,4% más, superando ya la suma de los puertos españoles de Algeciras y Valencia. Maersk, la primera naviera del mundo, decidió a principios de 2025 retirar Algeciras de su ruta entre India y Estados Unidos en favor del puerto marroquí. En agricultura, la competencia de las exportaciones marroquíes de frutas y hortalizas a Europa alimenta con regularidad las protestas de los productores andaluces. Ambos frentes son conocidos. Lo que cambia con el automóvil y las baterías es que ya no se habla de cuotas de mercado marginales, sino de la cadena de valor industrial más estratégica de la economía española, la que emplea directamente a varios cientos de miles de personas.
Lo que Madrid todavía puede hacer
Nada está escrito. La desaparición de Seat sigue siendo un plan interno no confirmado oficialmente por Volkswagen, y el calendario de Sagunto todavía podría estrecharse si el grupo alemán decide destinarle más recursos. El Gobierno español cuenta además con una palanca real: el programa de ayudas públicas Perte VEC, que ya acompañó el arranque del proyecto de Valencia. Pero la señal que envía este inicio de otoño de 2026 es clara: la competitividad industrial ya no se decide solo en Bruselas o en Madrid, también se decide a quince kilómetros de la costa andaluza, en una zona franca marroquí donde los plazos se cumplen y el capital chino avanza más rápido de lo previsto.
Preguntas frecuentes
¿Va a desaparecer realmente Seat en 2029?
La marca comercial se extinguiría de forma progresiva hacia finales de 2029 según el plan interno de Volkswagen, pero la planta de Martorell seguiría funcionando para producir modelos Cupra.
¿Por qué se eligió Marruecos para la gigafactoría de Gotion?
El país combina algunas de las mayores reservas mundiales de fosfato, cercanía geográfica a Europa y un tejido automovilístico ya asentado con Renault y Stellantis.
¿Llegará a abrir la gigafactoría de Sagunto?
El proyecto no está cancelado, pero su calendario se ha retrasado varios meses, con la producción en serie ahora prevista para julio de 2027, y una posible entrada de capital del chino Gotion.
¿El retraso español beneficia directamente a Marruecos?
No de forma mecánica, ambas plantas apuntan a mercados en parte distintos, pero Kenitra cumple su calendario mientras Sagunto sigue acumulando retrasos, lo que pesa sobre la reputación de fiabilidad industrial de España.