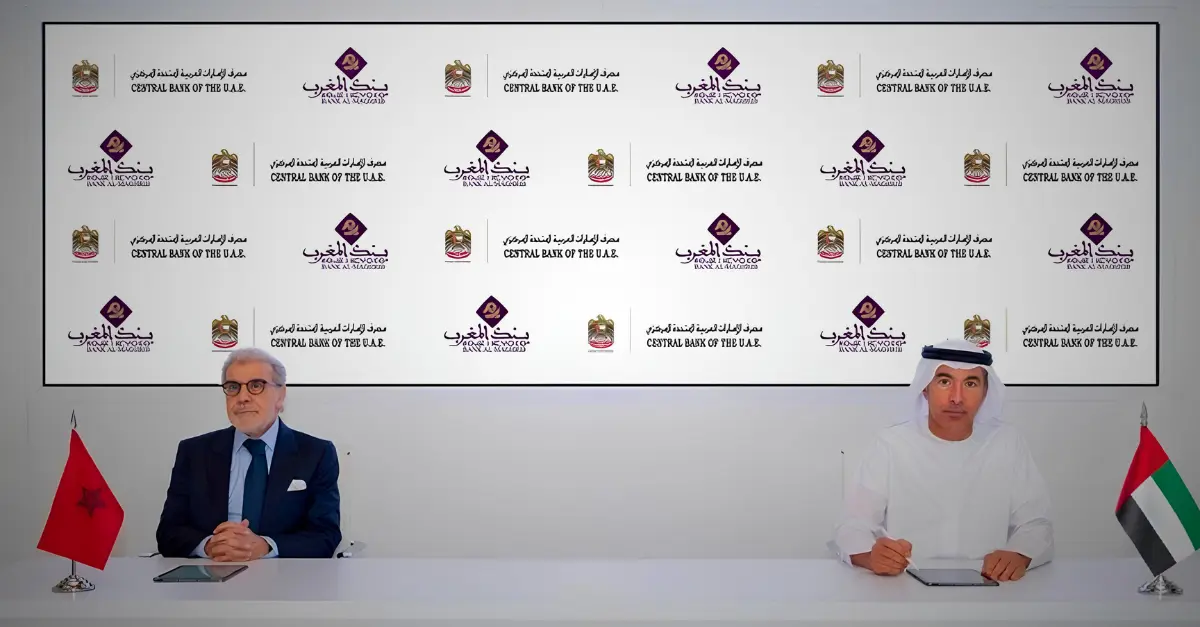
本周六,摩洛哥银行(Bank Al-Maghrib)与阿拉伯联合酋长国中央银行在阿布扎比签署了两份谅解备忘录。第一份涉及银行监管与伊斯兰金融,第二份涉及支付系统与金融电文系统的互联互通。两份文件由摩洛哥银行行长(瓦利)阿卜杜勒拉蒂夫·朱阿希里与阿联酋央行行长哈立德·穆罕默德·巴拉马签署。
要点速览
- 摩洛哥银行与阿联酋央行本周六在阿布扎比签署两份谅解备忘录。
- 第一份涉及银行监管与伊斯兰金融。
- 第二份旨在实现支付系统与金融电文系统的互联互通。
- 两家银行拟探索即时支付和央行数字货币。
- 这些属于原则性协议,具体实施仍有待明确。
谅解备忘录不是条约,更不是合同。但它仍能说明,两家货币机构打算如何安排彼此的关系。我们想弄清这两份文件涵盖了什么,能带来什么,又留下了哪些悬而未决的问题。
两份备忘录的内容
根据有关此次签署的公开信息,两份协议的目标各不相同,但相互补充。
- 银行监管:两家监管机构之间交流专业经验。
- 伊斯兰金融:在这一领域开发联合或协调的解决方案。
- 支付:探索即时支付平台的互联互通。
- 央行数字货币:研究其在跨境交易中的使用。
- 金融电文:打通银行之间交换支付指令的渠道。
这些目标的表述中反复出现的动词是“探索”。因此,这并非宣布一个可投入运行的系统,而是开启一项工程。两家机构表示,希望提高金融交易的效率,并扩大两国之间的银行与商业合作。目前,我们尚未获悉时间表或预算,两份文件的完整内容也没有公开。
为什么监管是最具体的领域
在这两项协议中,第一项很可能最快见效,同时对公众来说也最不显眼。监管机构之间的合作,在实践中就是分享风险分析方法、检查经验和监管思路。它不会改变客户的日常生活,但对在两国都有业务的金融机构很重要。
摩洛哥银行在这一领域经验丰富。该行成立于1959年,独立性经过历次章程改革而得到巩固,所监管的银行业中有数家机构已在非洲布局。其行长本人曾在里斯本的一次发言中指出,摩洛哥银行业已进驻非洲大陆25个国家。对监管者而言,这种区域性特征要求其与外国同行签订更多协议。一个接收或输出银行集团的国家,必须能够与相关司法辖区的监管当局交换信息。
在阿联酋一方,央行监管着一个高度国际化的金融中心,本地银行、外资分支机构以及拥有各自监管机构的金融中心并存其中。接近一个专业能力在非洲大陆获得认可的伙伴,显然可能有其价值。我们将此解读作为分析提出:官方通报并未详述各方的动机。
伊斯兰金融,在摩洛哥仍是敏感且起步不久的领域
银行合作的第二个方面涉及伊斯兰金融。摩洛哥长期以来对这一领域保持距离,之后才为所谓的“参与式”银行打开大门(待核实:银行法已作调整,首批机构自2017年起开业)。这些银行在一个宗教机构的监督下运营,该机构负责确认其产品符合伊斯兰教法原则。据我们所知,其发展仍较为渐进,与传统银行相比规模有限,但我们在此没有可归于某一来源的最新数据。
阿联酋提供了一个有益的对照。其金融体系长期并存伊斯兰与传统机构,伊斯兰金融在那里是成熟的板块。对一家希望构建较新市场的央行来说,借鉴久经检验的经验是一项优势。对阿布扎比而言,与摩洛哥合作可能打开一个规模可观的市场,它位于欧洲与非洲的交汇处。
仍有一个根本性问题,就我们所获得的文件介绍而言,它并未给出答案。伊斯兰金融建立在各国可能存在差异的规范与解释之上。因此,开发共同的“解决方案”也意味着要与双方的教法合规机构对话。这是一项需要耐心的长期工作。
即时支付与数字货币,最具雄心的部分
第二份备忘录最受关注,因为它触及交易的基础设施本身。我们先来回顾一下它涉及什么。
传统的跨境支付往往要经过一连串中间银行。每一家都会收取费用并增加延迟,客户也并不总是知道资金何时到账。把两个即时支付平台连接起来,目的就是缩短这条链条:一个国家发出的转账,可能几乎立刻在另一个国家到账,经由互联的系统,而不是一家接一家的代理行。
金融电文系统则是银行之间交换指令所使用的标准化渠道。使其相互兼容,是任何互联互通的技术前提,就好比两个铁路网在列车跨国运行之前,必须先就轨距达成一致。
至于央行数字货币,指的是官方货币的数字形态,由货币机构自身发行并提供担保,不应与私人加密货币混为一谈。世界上有多家央行正在试验将其用于国际支付,但大多数仍处于试点阶段。此外,备忘录仅限于“探索”。两家机构承诺的是研究,而不是部署。
哪些可能改变,哪些仍不确定
潜在受益者很多,前提是项目取得成功:两国之间做贸易的企业、在摩洛哥开展业务的阿联酋投资者、向家乡汇款的家庭。降低费用与缩短时间,是这类项目的推动者最常提出的理由。不过,实际收益将取决于目前尚不清楚的技术与定价选择。
有几个问题依然悬而未决,我们宁愿明确指出,而不是回避。
时间表。目前没有公布任何期限。支付互联项目通常需要研究阶段、测试、监管调整和信息技术投资。
法律框架。备忘录确立的是意向。要让一笔支付真正从一个系统流向另一个系统,还需要操作层面的协议,需要遵守反洗钱与反恐融资规则,并需要在发生事故时明确责任规则。
货币主权。朱阿希里在里斯本呼吁非洲国家之间开展“互利共赢”的合作,同时强调货币主权有多个维度,必须兼顾区域和国际形势的变化。与一个海湾伙伴实现互联,正属于这一更宽泛的思考范畴:它使支付渠道多元化,这可被视为一项战略资产,但也要求管控由此产生的新的技术依赖。
数字货币的使用。对其效用,看法不一。支持者认为它能简化国际结算。批评者则指出其对隐私、银行体系稳定和网络安全的风险。文本只提到探索,这意味着每家央行都可以自由得出“不宜部署”的结论。
在本已紧密的经济关系中发出的一个信号
此次签署发生在摩洛哥与阿联酋通常被形容为紧密的经济关系背景下,尤其是在投资方面(待核实,发布前请用官方来源补充数据)。它为这一联系增添了一层制度性维度:即央行这一层面,央行规范资金流动,而不创造资金流动。
它也体现了一个更普遍的趋势。新兴经济体的央行正在增加双边协议,以减少对传统支付渠道的依赖,这些渠道更慢、成本也更高。凭借地理位置和其银行在非洲的布局,摩洛哥可以扮演门户的角色。阿联酋则希望巩固自己作为连接亚洲、中东和非洲的金融平台的地位。双方利益趋同,但并不等同。
一个开放式的结语
我们不会匆忙下结论。两份谅解备忘录开辟了若干路径,但并不保证其落实。此次签署的真正分量,要在未来数月乃至数年中才能衡量:是公布时间表、成立工作组、在两个系统之间开展支付测试,还是相反,长期保持沉默。
但有一点是确定的:两家特点不同的货币机构,选择把监管、伊斯兰金融和支付基础设施这些结构性议题摆上桌面。无论对业内人士还是相关企业,这一议题都值得密切关注。
常见问题
摩洛哥银行与阿联酋央行究竟签署了什么?
两份在阿布扎比签署的谅解备忘录。一份涉及银行监管与伊斯兰金融,另一份涉及支付系统与金融电文系统的互联互通。
谅解备忘录具有约束力吗?
一般而言不具有。它表达合作意向并确定工作框架。其落实需要更具体的协议,而目前尚未宣布。
摩洛哥与阿联酋之间的支付很快会实现即时到账吗?
目前没有给出任何日期。两家机构谈的是探索即时支付平台的互联,这对应的是研究阶段。
央行数字货币会被使用吗?
其在跨境交易中的使用是待探索的方向之一。目前没有任何迹象表明已决定部署。