
根据对斯德哥尔摩国际和平研究所(SIPRI)武器转让数据库的一项分析(由Visual Capitalist转述),这两个国家在此期间占全球出口的86%。这一数字引人注目,与其说是因为规模,不如说是因为它揭示的现象:一个高度集中的市场,由单一冲突——乌克兰战争——所塑造。
我们在此尝试在认清其局限的前提下解读这些数据,理解其内在逻辑,并梳理其影响,包括对像摩洛哥这样正在构建自身能力的国家的启示。
SIPRI数据说明了什么
四年间,SIPRI记录了全球出口的军用无人机共16,822架。主要供应国的情况如下:
- 美国:7,593套系统,其中95%流向乌克兰
- 伊朗:6,800套系统,其中99%交付俄罗斯
- 德国:约1,000套系统
- 波兰:690套系统
- 土耳其:381套系统
就整个时期而言,华盛顿因此领先于德黑兰。但2025年趋势发生逆转:伊朗交付了2,002架无人机,而美国为402架。两国合计14,393架,接近每七架出口无人机中的六架。
统计范围需要说明。这些数据涵盖重量不低于150公斤(331磅)的军用空中无人机,以及单向攻击无人机和巡飞弹,即在某一区域上空盘旋、随后俯冲攻击目标的装备。如今在乌克兰前线随处可见的小型FPV无人机(借助护目镜以第一视角操控),以及被改作军用的商用无人机,在很大程度上不在统计之列。
两个供应国,两场战争
最突出的一点是接收方高度集中。这一时期美国出口的无人机约95%流向乌克兰,伊朗出口的无人机99%流向俄罗斯。换言之,这个“全球市场”首先反映的是两条方向相反的供应链,分别支撑着同一场冲突的两方。
美方的交付主要属于对基辅的军事援助:小型巡飞弹和战术无人机,通过历次援助一揽子计划提供。这些是消耗型装备,专为高强度使用而设计,且往往只能使用一次。
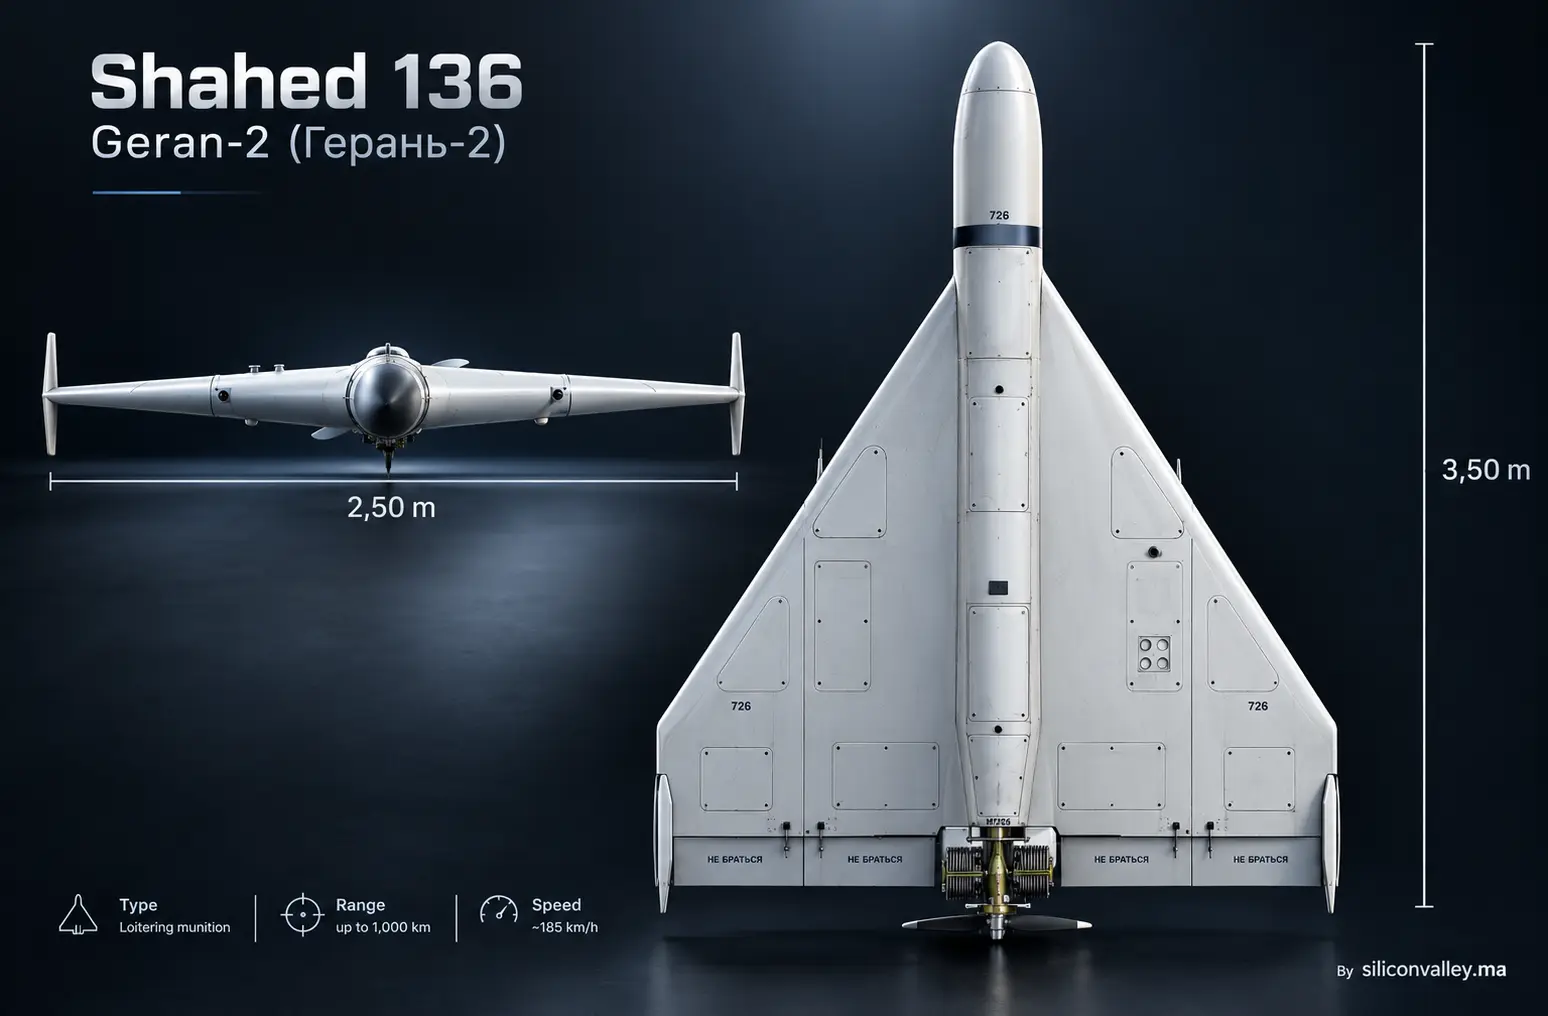
伊方主要是“沙赫德”(Shahed)型单向攻击无人机,被俄罗斯用于打击乌克兰的基础设施和城市。德黑兰长期否认向俄方供货,后来根据其自身说法,承认在冲突爆发前已有交付。这些转让使伊朗再度遭到西方制裁。
需要强调的是,这种按数量的解读并不反映转让的价值。一架大型侦察无人机价值数百万美元,而一架单向攻击无人机的成本据估计只是其零头。因此,在差异如此之大的类别之间比较数量,需要谨慎。
2025年的转折
2025年伊朗超过美国,是这一系列数据中最值得关注的信息。伊朗交付2,002架,美国为402架,当年伊朗提供的数量是美国的五倍。
可能有多种解读,SIPRI并未给出定论。第一种是美国交付量下降,这与围绕援乌问题的政治权衡以及部分库存的消耗有关。第二种是俄罗斯对饱和式弹药——即大量发射的廉价装备,用以压垮对手防御——的需求持续甚至加剧。
不过,有一项背景信息仍需核实:多项分析指出,俄罗斯已将“沙赫德”型无人机(俄方更名为“格兰-2”,Geran-2)的生产本地化,主要集中在鞑靼斯坦的阿拉布加基地。如果这一产能提升得到证实,伊朗成品系统的交付占比未来可能下降,转而以零部件转让为主,而零部件在一定程度上不在此类统计之内。
德国、波兰、土耳其及其他出口国
在两大领先者之后,差距相当悬殊:德国出口约1,000架,波兰690架,土耳其381架。这三国合计仅略高于2,000架。
这三个案例体现了不同的路径。德国和波兰同为北约成员并支持基辅,似乎已将部分产能或库存转交乌克兰。土耳其凭借“旗手”TB2(Bayraktar TB2)长期被视为武装无人机领域的新兴强国,但在数量上显得落后。这在一定程度上源于统计方法:土耳其的大型无人机价格更高、按单机销售,而流向乌克兰的则是数以千计的小型装备。
这些数据没有说明的
除了按数量衡量之外,还有三点局限值得牢记。
首先是FPV无人机和商用无人机被排除在外。然而在乌克兰战场上,恰恰是这些往往在当地以数十万架规模生产的装备改变了战术层面的作战方式,而它们并未出现在这些统计中。
其次是本国生产。像乌克兰或俄罗斯这样自行制造无人机的国家,在SIPRI数据库中既不算出口国,也不算进口国。因此,出口流量只是整个生态的一部分。
最后是其他参与者的角色。中国、以色列和土耳其在无人机产业中举足轻重,但它们并未处于像乌克兰之于美国和伊朗那样推高流量的冲突中心。它们的出口多面向中东、非洲或亚洲,按数量计分量较小。
Drones militaires, les États-Unis et l’Iran captent 86 % des exportations mondiales (hors drones #FPV)
👉 https://t.co/D7sDUcYA0TEntre 2022 et 2025, deux pays seulement ont fourni l’essentiel des #drones #militaires échangés dans le monde : les #USA et l’#Iran.
#China #Maroc https://t.co/nVXnaxJFSq
— Silicon Valley (@SiliconValleyMa) October 15, 2026
战略影响与争论
这种集中度引发了一些根本性问题,分析人士对此意见不一。
主张加强管控的一方认为,廉价攻击无人机的扩散降低了远程打击的门槛,包括对非国家行为体而言。他们呼吁收紧出口管制,并对供应链,尤其是电子元器件实施制裁。
另一些专家则认为限制措施作用有限,因为这些技术在很大程度上依赖民用零部件,很容易复制。在他们看来,关键不在于管控销售,而在于配备适当的防御手段,因为用昂贵的导弹拦截廉价无人机,在经济上是亏本的。
此外还有一场产业层面的争论。西方军队长期偏重数量少而高度精密的平台。乌克兰的经验则指向另一种平衡:将高端系统与批量生产的弹药结合起来,而这需要许多国家尚待建立的工业能力。
那么中国呢,榜单上缺席的大国
细心的读者会奇怪,为何榜单上没有北京。中国其实是大型武装无人机的主要供应国之一,但其商业模式与两大领先者不同。
据SIPRI统计,2013年至2023年间,中国向17个国家交付了200多架作战无人机,主要买家为沙特阿拉伯、阿拉伯联合酋长国、埃及和巴基斯坦。最知名的型号是中航工业的“翼龙”(Wing Loong)和航天科技集团的“彩虹”(CH)系列。这些是价格昂贵的装备,以单机或小批量方式销售给客户国,而不是成千上万枚运往前线的消耗型弹药。因此,按数量计,它们与美国和伊朗的流量相比分量不大,尽管其战略价值是实实在在的。
有两点因素可以解释这一位置。第一,中国不是《导弹及其技术控制制度》(MTCR)成员,而该制度限制西方出口武装无人机。因此中国得以面向华盛顿不向其供货的客户,而且价格通常更低。第二,透明度仍然有限:SIPRI的数字基于已观察到的交付,更应视为下限而非总数。
研究范围同样有影响。中国在商用无人机生产上占据主导地位,大疆(DJI)居首,而这些在很大程度上不在统计之内。此外,北京已对其出口加以规范:先是限制远程民用无人机,随后禁止可能用于军事目的的机型,背景是西方因乌克兰战争而提出的批评。媒体报道和美国情报部门曾提及中国向俄罗斯供应无人机和零部件,北京对此予以否认,并表示反对将民用无人机用于军事用途。
仍有一个未知数。如果中国有朝一日向某场冲突大量提供攻击无人机,榜单将很快改变。
新兴国家的前景如何
对于摩洛哥这样近年来采购了土耳其和以色列无人机、并宣布了在该领域建立工业基地计划的国家,这些数据带来双重启示。它们既印证了无人机的战略价值,也表明很难将其发展为可持续的市场:出口量的绝大部分与某场特定战争挂钩,因此本质上具有周期性。
主权问题,即本土生产而非依赖外国供应商的能力,由此变得至关重要。俄罗斯试图在本土制造原先依赖进口的装备,是最清晰的例证。
一张快照,而非一种趋势
这些数字描述的是被一场特殊冲突所塑造的四年。如果乌克兰战争出现变化,无论是停火、援助枯竭还是产业替代,出口格局都将迅速改变。接下来要看的是,军用无人机市场会走向多元,还是乌克兰战后将催生新的参与者,尤其是在大规模生产正逐渐为越来越多国家所掌握的情况下。
常见问题
美国和伊朗占全球军用无人机出口的多大份额?
根据对SIPRI数据的分析,2022年至2025年间,两国合计占全球出口的86%,其中美国7,593架,伊朗6,800架。
这些无人机流向哪里?
美国出口的无人机约95%交付乌克兰,伊朗的无人机99%交付俄罗斯。
这些统计涵盖什么?
包括重量不低于150公斤的军用无人机、单向攻击无人机和巡飞弹。小型FPV无人机和商用无人机在很大程度上不在其列。
伊朗是否超过了美国?
就整个时期而言没有,美国仍居首位。但在2025年,伊朗交付了2,002架,美国为402架。