
Este cambio, publicado el 27 de octubre de 2026, no es un simple reajuste estadístico. Refleja años de industrialización selectiva, diversificación de las exportaciones e inversiones en infraestructuras que han permitido a Marruecos crecer más rápido que la primera economía africana, al tiempo que consolida su estabilidad macroeconómica.
Al repasar los rankings de atractivo, se observa a menudo que las economías más pequeñas y mejor gestionadas se imponen a los gigantes que afrontan cuellos de botella estructurales. Aquí, el movimiento confirma esa lógica. Seychelles, Mauricio y Egipto conservan los tres primeros puestos por tercer año consecutivo. Marruecos adelanta a Sudáfrica, que retrocede un puesto a pesar de sus profundos mercados financieros, una seguridad energética en mejora y un impulso reformista.
Un ranking basado en veinte indicadores
Rand Merchant Bank evalúa 31 países que representan la mayor parte del PIB, la población y la superficie del continente. Veinte métricas se agrupan en cuatro pilares: rendimiento y potencial económicos, accesibilidad de los mercados e innovación, clima de inversión, y desarrollo social y humano. El enfoque prioriza los fundamentos estructurales frente a las fluctuaciones a corto plazo.
El informe subraya que la mejora de Marruecos refleja «años de industrialización exitosa, diversificación de las exportaciones e inversión en infraestructuras». Añade que el país «se ha convertido en uno de los principales centros manufactureros de África, en particular en la producción de automóviles, manteniendo al mismo tiempo la estabilidad macroeconómica y atrayendo una inversión extranjera directa sustancial». La economía marroquí creció un 4,9 % en 2025, frente al 1,1 % de Sudáfrica, cuya base industrial más amplia sigue lastrada por años de crecimiento débil y cuellos de botella en infraestructuras.
Sudáfrica «sigue beneficiándose de mercados financieros profundos, una seguridad energética en mejora y un impulso reformista, pero el crecimiento más lento le ha hecho perder terreno por un estrecho margen este año», precisa RMB. Más allá de este cara a cara, Nigeria registró el mayor avance (+7 puestos, hasta el 11.º), impulsada por la eliminación de los subsidios a los combustibles, la liberalización del mercado de divisas y las reformas estadísticas. Senegal sufrió la mayor caída (–5 puestos, hasta el 19.º), por las turbulencias políticas, una crisis de credibilidad presupuestaria y rebajas de calificación.
Cifras clave del cambio
- Crecimiento en 2025: Marruecos 4,9 %, Sudáfrica 1,1 % (RMB / Bloomberg)
- Top 3 sin cambios por tercer año: Seychelles, Mauricio, Egipto
- 31 países evaluados con 20 métricas en cuatro pilares
- Nigeria: +7 puestos (11.º); Senegal: –5 puestos (19.º)
- IED en Marruecos: fuerte aumento en 2025 según datos de la UNCTAD y de la Oficina de Cambios (flujos netos de unos 3200-3300 millones de dólares según las fuentes)
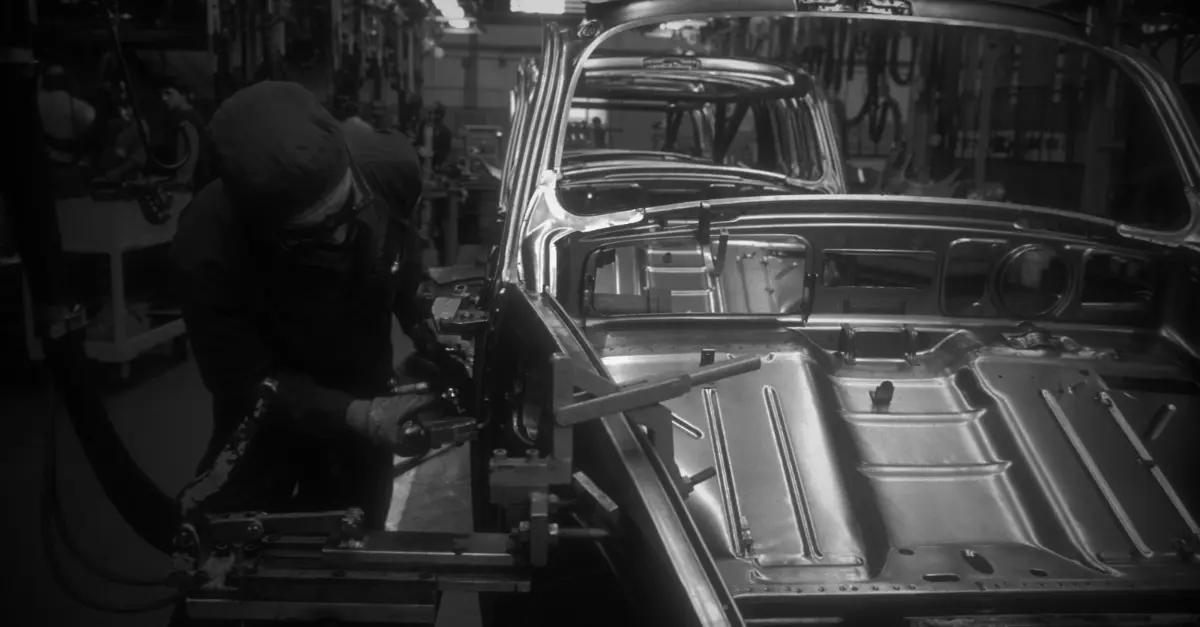
La industria automovilística, motor visible
En dos décadas, Marruecos ha construido un ecosistema automovilístico exportador que prácticamente no existía antes. Renault produce en sus fábricas de Tánger y Casablanca (Somaca); en 2025, el grupo ensambló cerca de 394 500 vehículos, de los cuales alrededor del 82 % se exportaron a 63 destinos. Stellantis opera en Kenitra y ha anunciado ampliaciones de capacidad. Estas implantaciones se apoyan en zonas industriales específicas, una tasa de integración local en aumento y unos costes laborales de los más bajos del mundo para el ensamblaje (un estudio de Oliver Wyman citado en varios análisis sitúa el coste laboral por vehículo en un nivel muy competitivo).
El puerto de Tánger Med es el eje logístico. En 2025 gestionó más de 11 millones de contenedores y varios cientos de miles de vehículos, conectando directamente las fábricas con los mercados europeos, a unos 14 kilómetros del estrecho de Gibraltar. Las inversiones chinas en baterías y componentes para vehículos eléctricos (proyectos anunciados de varios miles de millones de dólares, entre ellos en torno a Gotion High-Tech) se suman al arraigo histórico de los grupos europeos. Estos flujos ilustran una estrategia de política industrial que combina proximidad geográfica, acuerdos comerciales, formación e infraestructuras selectivas.
Los datos de la Oficina de Cambios marroquí y el informe de la UNCTAD 2026 confirman una aceleración de los flujos de inversión extranjera directa en 2025, con entradas netas muy superiores a las de 2024. La industria manufacturera, junto con el sector inmobiliario, figura entre los principales sectores. El stock acumulado de IED supera ya los 80 000 millones de dólares según la UNCTAD.
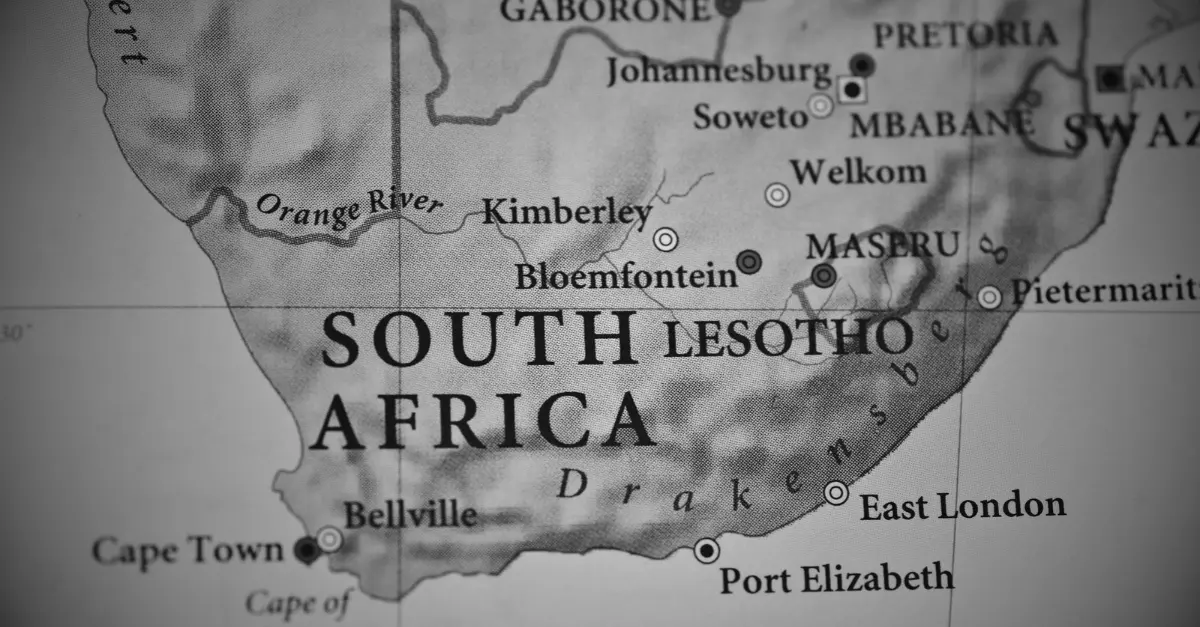
Las limitaciones sudafricanas y las señales de recuperación
Sudáfrica conserva ventajas que el ranking no borra: mercados de capitales profundos, un sistema financiero sofisticado y su papel de puerta de entrada al África austral. Las reformas energéticas avanzan. Eskom ha mejorado su factor de disponibilidad energética, ha reducido el recurso al diésel y ha permitido largos periodos sin cortes de suministro programados. Están en marcha los trabajos sobre un mercado mayorista de electricidad y la separación de las funciones de generación y transporte. La inversión pública en infraestructuras se ha reanudado y se han lanzado proyectos de transmisión y renovables.
No obstante, el informe de RMB subraya que el crecimiento más lento y los cuellos de botella históricos (energía, logística) siguen pesando. Una economía más grande y tradicionalmente más diversificada tarda más en absorber los shocks y en restablecer tasas suficientes de formación de capital. Las perspectivas de crecimiento siguen siendo modestas a corto y medio plazo según varias instituciones, aunque las reformas crean una base para una recuperación progresiva.
Qué implica para los inversores y para el continente
Este cambio de posiciones importa por varias razones. Demuestra que una política industrial coherente, combinada con la proximidad a un gran mercado (Europa) y una estabilidad relativa, puede modificar con rapidez la percepción de los inversores. También plantea la capacidad de las grandes economías africanas para levantar sus restricciones de infraestructuras y de gobernanza y aprovechar el tamaño de su mercado. Para los inversores, Marruecos ofrece hoy un perfil de crecimiento más dinámico y un ecosistema manufacturero ya operativo, mientras que Sudáfrica mantiene una ventaja en profundidad financiera y en ciertos segmentos de servicios.
Desde el punto de vista geopolítico, el posicionamiento marroquí se inscribe en la recomposición de las cadenas de suministro mundiales. Las inversiones chinas en baterías y componentes, destinadas en parte al mercado europeo, conviven con las bases europeas ya establecidas. Esto crea oportunidades, pero también posibles dependencias que los responsables deberán gestionar. Para Sudáfrica, el reto es convertir la mejora de la seguridad energética y las reformas en un crecimiento sostenido, para no perder más terreno relativo.
El ranking de RMB no es un veredicto definitivo. Mide un atractivo relativo en un momento dado, con criterios estructurales. Otros indicadores (volúmenes absolutos de IED, profundidad de los mercados, reservas de recursos) siguen siendo favorables a Sudáfrica en algunos aspectos. Pero la señal es clara: distintas trayectorias de industrialización producen resultados observables en pocos años.
Preguntas frecuentes
¿Qué es el informe Where to Invest in Africa de RMB?
Es una evaluación anual de 31 países africanos con 20 indicadores agrupados en cuatro pilares (rendimiento económico, accesibilidad de los mercados e innovación, clima de inversión, y desarrollo social y humano). Mide el atractivo relativo para los inversores y no solo los volúmenes de IED.
¿Por qué ha superado Marruecos a Sudáfrica?
Según RMB, gracias a años de industrialización, diversificación de las exportaciones e inversiones en infraestructuras, sobre todo en el sector del automóvil, combinados con un crecimiento más rápido (4,9 % en 2025 frente al 1,1 %) y con estabilidad macroeconómica.
¿Ha perdido Sudáfrica todas sus ventajas?
No. El informe reconoce sus mercados financieros profundos, la mejora de la seguridad energética y el impulso reformista. El crecimiento más lento y las limitaciones históricas de infraestructuras explican principalmente el retroceso de un puesto.
¿Qué otros movimientos destacados figuran en el ranking?
Nigeria ganó siete puestos (11.º) gracias a las reformas. Senegal perdió cinco puestos (19.º) por las turbulencias políticas y las dificultades presupuestarias. El top 3 (Seychelles, Mauricio, Egipto) se mantiene estable.