
摩洛哥宣示的目标十分明确:通过构建设计、生产、维护乃至最终出口的能力,逐步降低对军事装备进口的依赖。这一取向符合工业与战略自主的逻辑,其背景是地区紧张局势不断、各国军队持续现代化的地缘政治环境。
据斯德哥尔摩国际和平研究所(SIPRI)的数据,摩洛哥在2021—2025年期间仍是非洲最大的主要武器进口国(全球排名第28位,较2016—2020年增长12%)。对这样一个国家而言,这一雄心标志着一个转折点。主要供应国依然是美国(约60%)、以色列(24%)和法国(10%)。本土生产的目的并非立即取代这些进口,而是逐步掌控其中越来越大的份额,并打造一个能够部分满足皇家武装部队(FAR)和安全部门需求的产业生态。
摩洛哥要打造本国国防工业
过度依赖进口,使王国面临供应中断的风险、供应国出口许可带来的政治限制,以及高昂的外汇成本。在国际环境中,供应链可能因冲突或制裁而受到干扰,拥有本国生产能力因此成为关乎韧性的问题。工业自主这一理念已在汽车和航空领域成功实践,如今正延伸至国防领域。
2020年第10-20号法律,即关于国防与安全装备、武器和弹药的法律,确立了法律框架:生产许可、出口管制、装备分类,以及允许私营运营商(须满足一定条件,尤其是摩洛哥资本须占多数)通过许可生产或合作方式开展生产。该法律辅以若干法令和税收措施(对某些业务实行为期有限的企业所得税减免),为首批项目铺平了道路。不过,本土生产本身并非目的;它必须伴随着能力的逐步转移和技术层级的提升,以免始终停留在低附加值的简单组装上。
2026年11月公布的战略路线图
“摩洛哥方案”(« Offre Maroc »)路线图在国王面前发布,确定了面向2035年的量化目标:通过本国生产满足皇家武装部队和安全机构约40%的需求;该行业超过65%的营业额来自出口;创造近5万个直接和间接就业岗位。这些目标仍属战略愿景,尚不对应如此规模的实际作战能力。
初期资金主要来自哈桑二世经济社会发展基金出资的40亿迪拉姆,由国王决定拨付。这笔资金将用于建立治理架构、开发工业园区以及首批股权投资。一家专门的战略机构将负责统筹国家战略并为投资者提供支持;一家工业控股公司将整合各产业生态、动员公共和私人资本,并推动本土龙头企业的涌现。
在地域布局方面,两个国防工业加速区已经启动(努瓦瑟尔,约75公顷;西迪亚希亚,约600公顷,合计675公顷,由国防工业区管理公司 SGZID 负责管理)。方案还规划在本盖里尔和本斯利曼新建两个平台。确定的优先领域包括无人机与自主系统、陆地和海上系统、国防电子、网络防御和人工智能,并优先考虑军民两用。目标价值链涵盖设计、生产、维护、测试和储存。国王要求“迅速而有效”地落实,首先针对治理机构和融资计划,同时简化程序并动员本国私营部门。
摩洛哥的首批工业成果
已投入运营的项目在规模上仍然有限,但体现了从法律框架到具体落地的转变。在贝尔希德,塔塔先进系统公司摩洛哥分公司(TASM)的工厂于2025年9月落成,生产并组装与印度国防研究与发展组织(DRDO)合作研制的WhAP 8×8装甲车。首批车辆于2025年12月交付皇家武装部队,属于一项为期三年、共150辆的计划。该厂起步时本地化含量约为35%,长期目标为50%,并创造了数十个直接和间接就业岗位。这主要是许可证下的组装与集成,伴随能力的逐步转移,而不是完全本国设计。
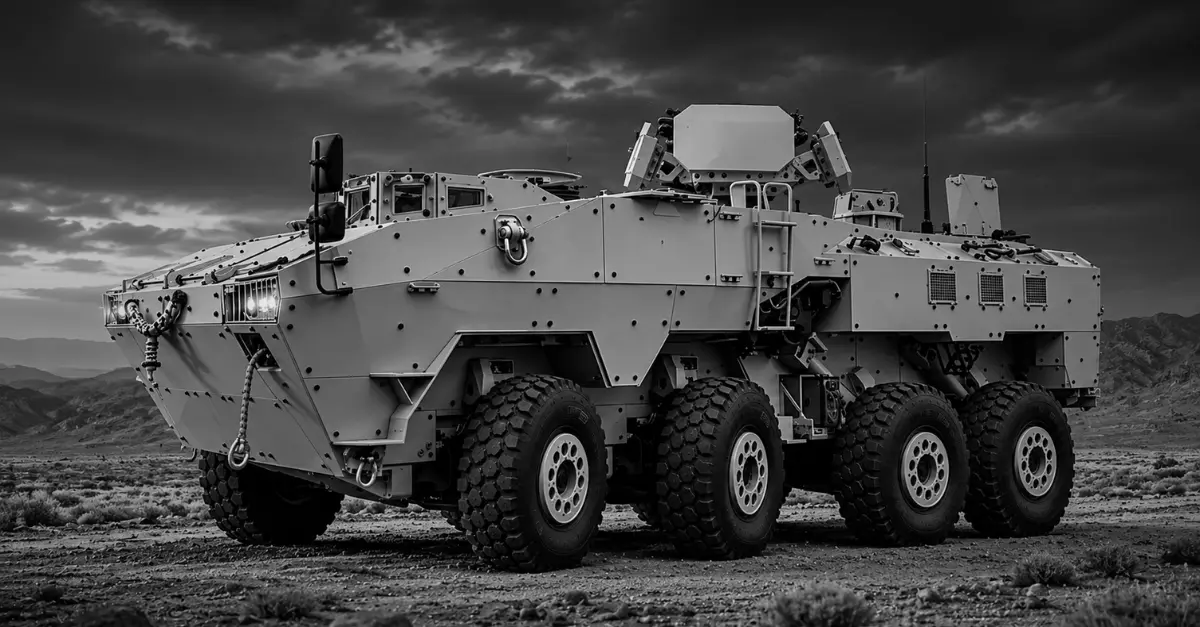
其他业务也在展开:在努瓦瑟尔Midparc生态园区(Moroccan Military Industry)制造用于WhAP的30毫米炮塔;在西迪亚希亚推进中大口径弹药项目;在本斯利曼开展无人机和自主系统相关举措(主要通过与土耳其企业如Baykar/Atlas Defense,以及以色列企业如BlueBird就游荡弹药开展合作)。摩洛哥已与Arquus、MKU、Inkas、Harmattan AI等运营商以及摩洛哥本国企业签署土地协议,涉及电子、防弹防护或反无人机等业务。这些成果清楚地表明,本地组装和许可生产不同于完全的技术掌控或自主设计,后者仍属于后续阶段。
外国企业为何对摩洛哥感兴趣?
王国已拥有扎实的汽车(价值链完善)和航空(以卡萨布兰卡及其他枢纽为中心的分包与组装生态)工业基础,在生产、质量和物流方面积累了可转移的能力。其地处欧洲与非洲之间的地理位置,加上高效的港口和机场基础设施(丹吉尔地中海港、大西洋沿岸港口、各机场),便利了零部件进口以及成品或半成品出口。
战略伙伴关系(美国、法国、印度、土耳其、以色列等)以及监管框架的相对稳定,吸引了希望分散生产基地、进入非洲市场的制造商。第10-20号法律和专用园区消除了部分障碍。这些合作有助于能力转移和摩洛哥供应商的逐步融入,前提是合同中包含切实有效的本地化和培训条款。摩洛哥投资与出口发展署(AMDIE)和工业部发挥支持作用,借鉴民用行业的经验。
无人机、人工智能与新技术
无人机和自主系统位列优先领域,因为它们具有可观的成本效益,并有军民两用的应用(监视、物流、农业、安保)。本斯利曼正在推进生产和维护项目,参与者既有外国企业,也有摩洛哥本国的举措(例如经过测试的本土ISTAR系统)。国防电子、通信系统、网络防御和人工智能(包括用于数据处理或自主能力的人工智能)也是重点目标。这些领域依托摩洛哥已有的工程和电子技术能力。
对摩洛哥的工程师、科技企业和初创公司而言,这带来了子系统设计、嵌入式软件、网络安全或系统集成方面的机遇。专业培训(通过路线图中规划的学院)以及与高等教育机构的合作,将对实现从组装到更高层次贡献的跨越起决定性作用。军民两用还能借助民用市场分散风险。
摩洛哥能否成为非洲的国防工业力量?
出口目标(营业额的65%以上)主要瞄准非洲市场:许多国家的军队正在更新装备,预算往往有限,需要适用的解决方案(装甲车、无人机、弹药、维护)。与来自非洲以外的供应商相比,区域生产可以缩短交付周期、降低物流成本。摩洛哥在稳定性、基础设施和伙伴关系方面具有优势。
然而,目前取得的具体成果依然有限。现有的作战能力(如主要供皇家武装部队使用的WhAP)尚不足以使王国成为成熟的出口国。成败将取决于产品质量、价格竞争力、出口许可,以及满足非洲客户特定要求的能力。区分战略愿景与已证实的绩效,依然至关重要。
有待克服的挑战
若干障碍依然存在。对外国技术(推进系统、先进电子、关键软件)的依赖仍然很强;要掌握最复杂的环节,需要在研发上投入巨资。专业工程师和技术人员的培养必须迅速加快。企业融资在初期公共支持之后,需要动员私营部门,并建立适应国防领域长周期的机制。
在首批组装企业之外,构建一条可持续的本国分包链是一项重大挑战。公共订单(皇家武装部队和安全部门)将提供基础工作量,但出口规模对实现规模经济至关重要。许可程序和安全要求可能拖慢项目进度。最后,国际竞争以及外国伙伴的技术主权考量,将限制技术诀窍的完整转移。
摩洛哥工业战略的新阶段
这份路线图延续了摩洛哥工业多元化的进程,此前该国已在汽车、航空和电子领域取得成功。国防工业有望成为创造价值、高技能就业和出口的新引擎,前提是将国际伙伴关系和投资转化为真正属于本国的能力。
核心问题依然存在:王国能否超越组装和许可生产,掌握更先进的技术环节,并建立起自主且有竞争力的产业生态?未来几年,随着治理架构的切实建立、园区的开发以及首批项目的逐步放量,将给出最初的答案。目前,摩洛哥已明确选择押注本土生产,将其作为实现自主和经济发展的杠杆,在雄心与产业现实之间保持审慎的平衡。