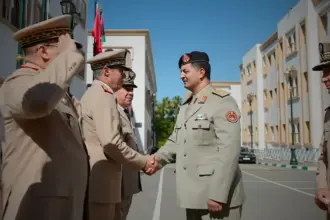

Director general de Estrategia e Innovación de la Industria de Defensa, se expresó el 20 de octubre de 2026 ante el Nueva Economía Fórum en Madrid. Sus palabras, recogidas por Europa Press y The Objective, dibujan una situación clara: España rompió con Israel en septiembre de 2025 y ahora paga el precio operativo mientras observa cómo su vecino marroquí sigue comprando a los mismos proveedores.
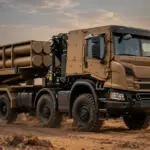
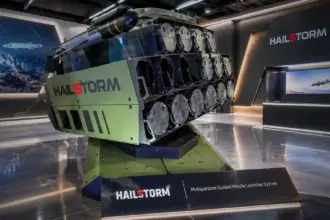
El contexto es conocido. El Gobierno de Pedro Sánchez calificó las operaciones israelíes en Gaza de «genocidio» e impuso un embargo. Se cancelaron o reorientaron contratos, entre ellos el sistema de lanzacohetes SILAM (derivado del PULS israelí de Elbit Systems, por varios cientos de millones de euros), los misiles antitanque Spike LR2 bajo licencia de Rafael y los pods de designación láser Litening. El objetivo declarado es la «dependencia cero». Ivorra lo reconoce sin rodeos: «Teníamos una dependencia excesiva». Tras el veto, corresponde a la industria española «fabricar las capacidades» que suministraban las empresas israelíes. «Lógicamente afecta, porque hay sistemas complejos que requieren tiempo y dinero».
No es una revelación para quien sigue los programas. Durante años, sistemas israelíes o bajo licencia israelí equiparon o complementaron plataformas españolas: comunicaciones en los blindados, sistemas de artillería, guiado para los Eurofighter, entre otros. El reconocimiento de Ivorra oficializa lo que ya sabían industriales y parte de los militares. La ruptura no es un simple gesto diplomático; afecta a las cadenas de suministro, al mantenimiento y a las evoluciones tecnológicas.
El diagnóstico de un responsable militar
Ivorra insiste en una distinción que muchos eluden. Comprar productos no equivale a dominar la tecnología. «No se consigue comprando productos, sino desarrollándolos, evolucionándolos y manteniéndolos», explicó. Se declara optimista y ve en esta restricción una oportunidad para reforzar la producción nacional. Según él, los industriales españoles disponen de las competencias necesarias para sustituir progresivamente estas tecnologías.
El mismo responsable subraya, sin embargo, otra brecha: la que separa a España de Estados Unidos. La califica de «inmensa». Para reducirla, apuesta por una cooperación europea reforzada. «Es difícil de conseguir, pero dentro de Europa será más fácil si todos colaboramos», indicó. También recuerda que España alcanzó el 2 % del PIB en gasto en defensa en 2025, un esfuerzo histórico que abre una ventana de reindustrialización. La soberanía tecnológica, para él, no es aislamiento: es saber qué capacidades preservar, con quién cooperar y en qué condiciones mantener la libertad de acción.
Estas declaraciones llegan mientras el Ministerio gestiona una amplia cartera de programas especiales de modernización. Ivorra mencionó el calendario de nuevos programas (defensa antiaérea, misiles) y la necesidad de simplificar los procedimientos de contratación, considerados demasiado lentos. El mensaje es pragmático: la política de ruptura impone un coste en tiempo y recursos, pero puede servir de palanca si la industria nacional y europea acompaña.
El contraste con el vecino marroquí
Al otro lado del Estrecho, la trayectoria es inversa. Ivorra confirma que el rearme marroquí «es una realidad». Rabat multiplica las adquisiciones a Estados Unidos e Israel. Según los datos del SIPRI para el periodo 2021-2025, Estados Unidos representa aproximadamente el 60 % de las importaciones de armas mayores de Marruecos, Israel el 24 % y Francia el 10 %. El reino se convirtió en el primer importador africano en ese periodo.
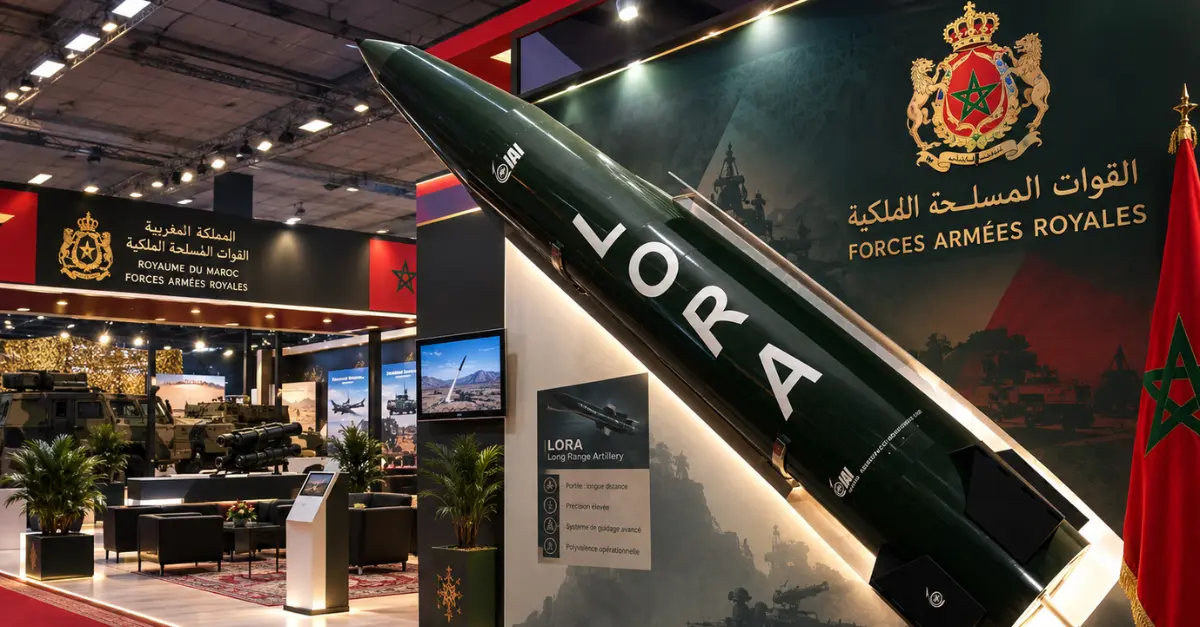
La cooperación israelo-marroquí, acelerada tras los Acuerdos de Abraham, va más allá de la compra. Incluye ya una dimensión industrial. Moroccan Military Industry, filial de Elbit Systems, prevé entregar a partir de marzo de 2027 las primeras torretas de combate fabricadas en Marruecos para equipar los blindados 8×8 ensamblados localmente (en particular con el socio indio Tata). La empresa dispone de instalaciones cerca de Casablanca y desarrolla también versiones antidron así como producción de municiones. Otros sistemas israelíes ya están en servicio o en proceso de integración: drones Hermes y Heron, sistema de defensa aérea Barak, lanzacohetes PULS, obuses ATMOS, y conversaciones avanzadas sobre municiones loitering producidas localmente o sistemas como el LORA.
- Estados Unidos: principal proveedor (aproximadamente el 60 % de las importaciones 2021-2025, según SIPRI).
- Israel: segundo proveedor (24 %), con producción local creciente.
- Sistemas destacados: drones, defensa aérea, artillería, torretas para blindados a partir de 2027.
- España: ruptura total en septiembre de 2025, sustitución progresiva por soluciones nacionales o europeas.
Ivorra distinguió precisamente estas compras de la verdadera maestría tecnológica. Marruecos diversifica e industrializa; España debe reconstruir capacidades que había externalizado.
Los desafíos para la autonomía estratégica
El tema importa por varias razones. Primero, estratégica: el Estrecho de Gibraltar sigue siendo un espacio sensible. España y Marruecos mantienen relaciones complejas, marcadas por la cooperación en migraciones y seguridad, pero también por disputas (Sáhara Occidental, Ceuta y Melilla). Una asimetría tecnológica creciente no es anodina, aunque ningún escenario de confrontación abierta esté actualmente sobre la mesa.
Después, económica e industrial. Sustituir sistemas complejos es caro y lleva tiempo. Las alternativas europeas o nacionales (y a veces turcas, según algunos informes industriales) deben ser cualificadas, integradas y mantenidas. La brecha con la industria estadounidense, que Ivorra califica de inmensa, limita las opciones a corto plazo. La cooperación europea aparece como la palanca más realista, siempre que produzca resultados concretos y no solo declaraciones.
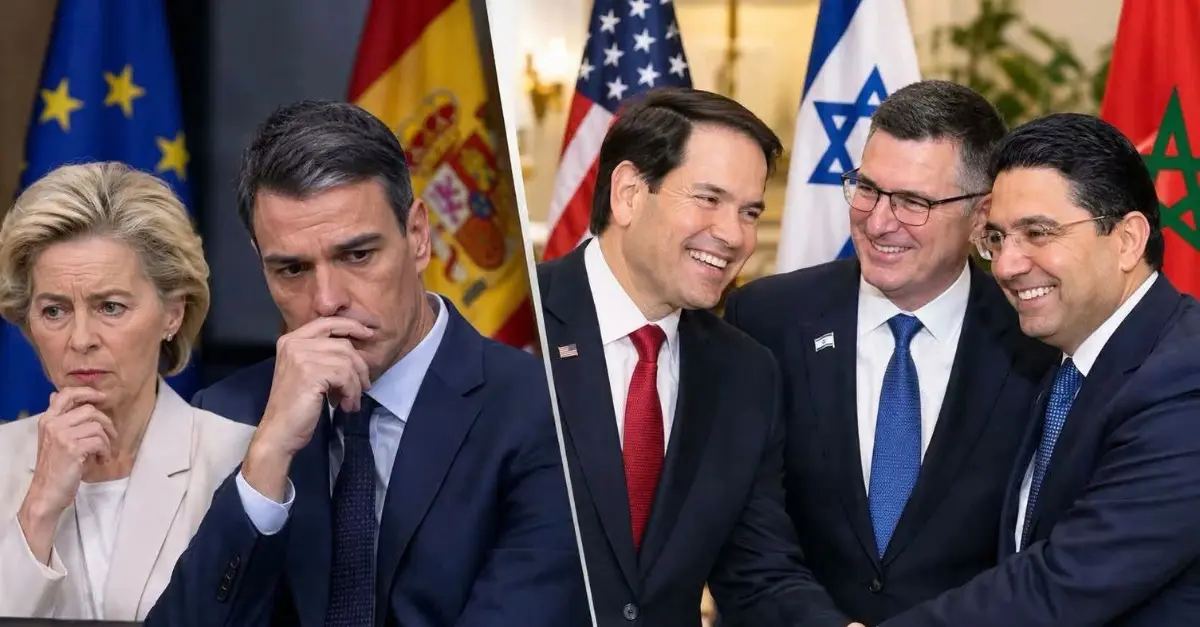
Políticamente, el expediente sigue siendo divisivo. Para el Gobierno y sus aliados, la ruptura es una cuestión de coherencia frente a la situación en Gaza. Para parte de la oposición y ciertos círculos militares, debilita capacidades sin equivalentes inmediatos mientras el vecino sigue accediendo a las mismas tecnologías. Ambas lecturas coexisten en los debates públicos e industriales. Ivorra, por su parte, rechaza la negación: el impacto existe, tiempo y dinero son necesarios, pero la industria nacional puede responder si las inversiones y los procedimientos acompañan.
Perspectivas abiertas
Nada indica que Madrid vaya a revertir rápidamente su embargo. Las declaraciones oficiales mantienen el objetivo de dependencia cero, con una sustitución «progresiva». Los programas de modernización avanzan y el esfuerzo presupuestario de 2025 abre una ventana. Queda por ver si los plazos industriales se ajustarán a las necesidades operativas y si la cooperación europea logrará cerrar parte de la brecha con Estados Unidos.
Al otro lado, Marruecos sigue una estrategia de adquisición combinada con un ascenso de la potencia industrial local, con Israel y Estados Unidos como socios centrales. Esta divergencia de trayectorias en torno al Estrecho ilustra un desafío más amplio: en un entorno donde las tecnologías de doble uso y los sistemas complejos determinan las capacidades, la autonomía no se decreta. Se construye, se financia y se mantiene. Las palabras de Ivorra tienen el mérito de plantear los términos sin eufemismos. La continuación dependerá de las decisiones industriales y presupuestarias de los próximos meses.
FAQ
¿Por qué rompió España con Israel en 2025?
Como reacción a las operaciones en Gaza, que el Gobierno calificó de genocidio. Se decidió un embargo permanente, con la cancelación o reorientación de varios contratos.
¿Qué sistemas españoles estaban afectados?
Principalmente programas como el SILAM (lanzacohetes), los misiles Spike LR2 y los pods Litening, entre otros equipos y mantenimientos.
¿Produce ya Marruecos equipos israelíes?
Sí. Una filial de Elbit Systems entregará torretas fabricadas en Marruecos a partir de marzo de 2027 para blindados ensamblados localmente. Otras producciones (municiones, drones) están en curso o previstas.
¿Puede España sustituir rápidamente estas tecnologías?
Según Ivorra, sí a largo plazo, gracias a las competencias industriales nacionales, pero requiere tiempo y dinero para los sistemas complejos. La cooperación europea se presenta como una palanca.