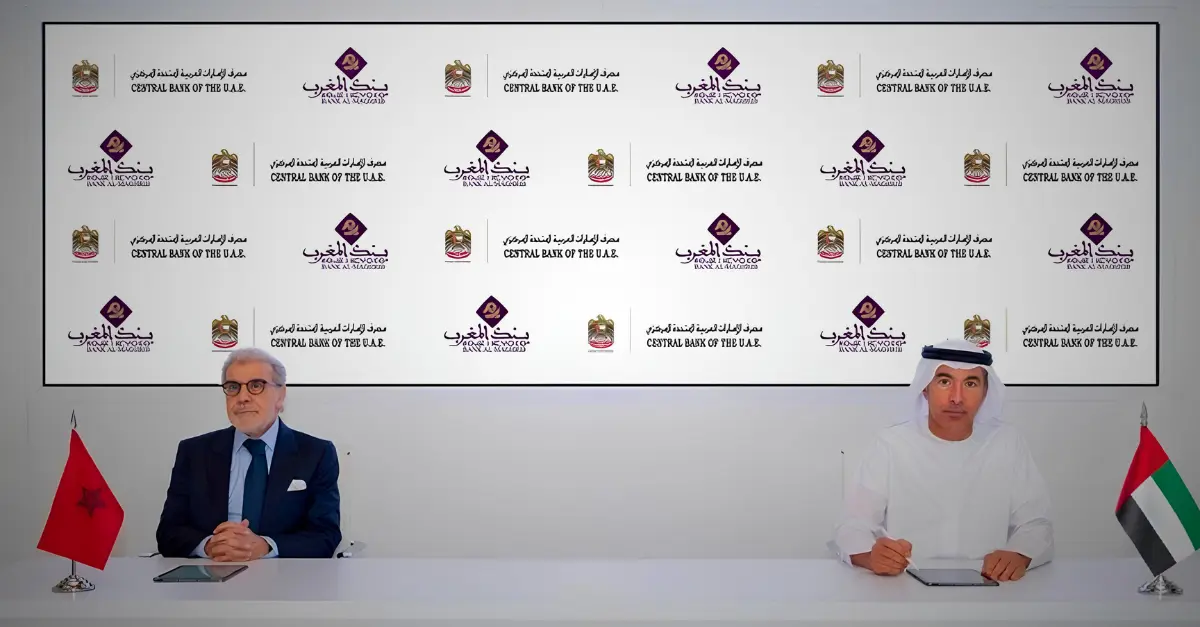
Este sábado en Abu Dabi, el Banco de Marruecos, más conocido como Bank Al-Maghrib, y el Banco Central de los Emiratos Árabes Unidos firmaron dos memorandos de entendimiento. El primero se refiere a la supervisión bancaria y a la financiación islámica, y el segundo a la interconexión de los sistemas de pago y de la mensajería financiera. Los textos fueron rubricados por el wali (gobernador) de Bank Al-Maghrib, Abdellatif Jouahri, y por el gobernador del banco central emiratí, Khaled Mohamed Balama.
Lo esencial
- Bank Al-Maghrib y el Banco Central de los Emiratos firmaron dos memorandos en Abu Dabi este sábado.
- El primero se refiere a la supervisión bancaria y a la financiación islámica.
- El segundo busca interconectar los sistemas de pago y la mensajería financiera.
- Ambos bancos quieren explorar los pagos instantáneos y las monedas digitales de banco central.
- Son acuerdos de principio: su aplicación queda por precisar.
Un memorando de entendimiento no es un tratado, y mucho menos un contrato. Sin embargo, dice algo sobre la forma en que dos instituciones monetarias pretenden organizar su relación. Hemos querido comprender qué abarcan estos dos textos, qué permiten y qué dejan en suspenso.
Lo que dicen los dos memorandos
Según la información difundida sobre esta firma, los dos acuerdos persiguen objetivos distintos pero complementarios.
- Supervisión bancaria: intercambio de experiencia entre las dos autoridades de control.
- Financiación islámica: desarrollo de soluciones conjuntas o coordinadas en este segmento.
- Pagos: exploración de la interconexión de las plataformas de pago instantáneo.
- Monedas digitales de banco central: estudio de su uso en las transacciones transfronterizas.
- Mensajería financiera: interconexión de los canales por los que los bancos intercambian sus instrucciones de pago.
El verbo que se repite en la formulación de estos objetivos es «explorar». No se trata, por tanto, de anunciar un sistema operativo, sino de abrir un proyecto. Las dos instituciones afirman querer mejorar la eficacia de las transacciones financieras y ampliar la cooperación bancaria y comercial entre los dos países. En esta fase, no tenemos constancia de un calendario ni de un presupuesto, y el contenido íntegro de los textos no se ha hecho público.
Por qué la supervisión es el terreno más concreto
De estos dos acuerdos, probablemente el primero es el que producirá los efectos más rápidos, y los menos visibles para el gran público. La cooperación entre supervisores consiste, en la práctica, en compartir métodos de análisis de riesgos, experiencias derivadas de las inspecciones o enfoques normativos. No cambia el día a día de los clientes, pero sí importa a las entidades que operan en ambos países.
Bank Al-Maghrib cuenta con una larga experiencia en este ámbito. Creado en 1959, ha visto reforzada su independencia mediante sucesivas reformas estatutarias, y supervisa un sector bancario en el que varios actores están implantados en África. Su propio wali recordó, en una intervención en Lisboa, que los bancos marroquíes están presentes en 25 países del continente. Para un supervisor, esta dimensión regional obliga a multiplicar los acuerdos con sus homólogos extranjeros. Un país que acoge o envía grupos bancarios debe poder intercambiar información con las autoridades de las jurisdicciones afectadas.
Por el lado emiratí, el banco central supervisa una plaza financiera muy internacionalizada, donde conviven bancos locales, filiales extranjeras y centros financieros dotados de sus propios reguladores. Acercarse a un socio africano cuya experiencia es reconocida en el continente puede tener un interés evidente. Formulamos esta lectura a título de análisis: los comunicados no detallan las motivaciones de cada parte.
La finanza islámica, un tema sensible y todavía joven en Marruecos
El segundo componente de la cooperación bancaria se refiere a la financiación islámica. Marruecos mantuvo durante mucho tiempo este sector a distancia antes de abrir la vía a los llamados bancos «participativos» (por verificar: la ley bancaria se adaptó y las primeras entidades abrieron a partir de 2017). Estos bancos funcionan bajo el control de una instancia religiosa encargada de validar la conformidad de sus productos con los principios de la sharía. Su desarrollo sigue siendo, hasta donde sabemos, progresivo y todavía limitado frente a los bancos convencionales, pero no disponemos aquí de cifras actualizadas que podamos atribuir a una fuente.
Los Emiratos ofrecen un contraste útil. Su sistema financiero hace convivir desde hace mucho tiempo entidades islámicas y convencionales, y las finanzas islámicas son allí un segmento consolidado. Para un banco central que busca estructurar un mercado más reciente, el acceso a una experiencia probada representa una ventaja. Para Abu Dabi, una alianza con Marruecos puede abrir la puerta a un mercado de tamaño significativo, en la encrucijada entre Europa y África.
Queda una cuestión de fondo que los textos, tal como se nos han presentado, no resuelven. Las finanzas islámicas se basan en normas e interpretaciones que pueden variar de un país a otro. Desarrollar «soluciones» comunes supone, por tanto, dialogar también con las instancias de conformidad religiosa de cada lado. Es un trabajo de largo aliento.
Pagos instantáneos y monedas digitales, el componente más ambicioso
El segundo memorando es el que más atención atrae, porque afecta a la propia infraestructura de los intercambios. Recordemos primero de qué se trata.
Un pago transfronterizo clásico pasa a menudo por una cadena de bancos intermediarios. Cada uno cobra comisiones y añade demora, y el cliente no siempre sabe cuándo llegará el dinero. La interconexión de dos plataformas de pago instantáneo pretende acortar esta cadena: una transferencia emitida en un país podría recibirse casi de inmediato en el otro, a través de sistemas vinculados en lugar de bancos corresponsales sucesivos.
Los sistemas de mensajería financiera, por su parte, son los canales estandarizados por los que los bancos se intercambian sus órdenes. Hacerlos compatibles es un requisito técnico previo a cualquier interconexión, un poco como dos redes ferroviarias que deben ponerse de acuerdo sobre el ancho de vía antes de hacer circular trenes de un país al otro.
En cuanto a las monedas digitales de banco central, se trata de versiones digitales de la moneda oficial, emitidas y garantizadas por la propia institución monetaria, que no deben confundirse con las criptomonedas privadas. Varios bancos centrales en el mundo experimentan con su uso para los pagos internacionales, pero la mayoría se encuentra aún en fases piloto. El memorando se limita, además, a una «exploración». Las dos instituciones se comprometen a estudiar, no a desplegar.
Lo que puede cambiar y lo que sigue siendo incierto
Los posibles beneficiarios son numerosos, siempre que el proyecto llegue a buen puerto: empresas que comercian entre los dos países, inversores emiratíes presentes en Marruecos, hogares que envían remesas. La reducción de comisiones y plazos es el argumento que más suelen esgrimir los promotores de este tipo de proyectos. Las ganancias reales dependerán, no obstante, de decisiones técnicas y tarifarias que aún no se conocen.
Varios puntos siguen abiertos, y preferimos nombrarlos en lugar de eludirlos.
El calendario. No se ha comunicado ningún plazo. Los proyectos de interconexión de pagos requieren, por lo general, fases de estudio, pruebas, adaptaciones normativas e inversiones informáticas.
El marco jurídico. Un memorando fija una intención. Para que un pago circule realmente de un sistema a otro, serán necesarios acuerdos operativos, el cumplimiento de las normas contra el blanqueo de capitales y la financiación del terrorismo, y reglas claras de responsabilidad en caso de incidente.
La soberanía monetaria. En Lisboa, Jouahri abogó por una cooperación «ganar-ganar» entre países africanos, subrayando al mismo tiempo que la soberanía monetaria tiene varias dimensiones y debe tener en cuenta la evolución regional e internacional. La interconexión con un socio del Golfo se inscribe en esta reflexión más amplia: diversifica los circuitos de pago, lo que puede percibirse como una ventaja estratégica, pero supone también controlar las nuevas dependencias técnicas que genera.
El uso de las monedas digitales. Las opiniones divergen sobre su utilidad. Sus partidarios ven en ellas un medio de simplificar las liquidaciones internacionales. Sus detractores señalan los riesgos para la privacidad, la estabilidad bancaria y la ciberseguridad. El hecho de que el texto hable de exploración deja a cada banco central la libertad de concluir que un despliegue no es deseable.
Una señal en una relación económica ya densa
Esta firma se enmarca en unas relaciones económicas entre Marruecos y los Emiratos que se describen habitualmente como estrechas, en particular en materia de inversiones (por verificar y cuantificar con una fuente oficial antes de publicar). Añade a ese vínculo una capa institucional: la de los bancos centrales, que enmarcan los flujos más que generarlos.
Ilustra también una tendencia más general. Los bancos centrales de las economías emergentes multiplican los acuerdos bilaterales para reducir su dependencia de los circuitos de pago tradicionales, más lentos y costosos. Marruecos, por su posición geográfica y por la implantación de sus bancos en África, puede desempeñar un papel de pasarela. Los Emiratos, por su parte, buscan reforzar su condición de plataforma financiera entre Asia, Oriente Medio y África. Los intereses convergen, pero no se confunden.
Una conclusión abierta
Evitaremos sacar conclusiones precipitadas. Dos memorandos de entendimiento abren vías sin garantizar su concreción. La verdadera medida de esta firma se tomará en los próximos meses y años: mediante el anuncio de un calendario, la creación de grupos de trabajo, pruebas de pago entre los dos sistemas o, por el contrario, un silencio prolongado.
Lo que sí está establecido es que dos instituciones monetarias de perfiles distintos han decidido poner sobre la mesa temas tan estructurantes como la supervisión, las finanzas islámicas y la infraestructura de pagos. Tanto para los profesionales del sector como para las empresas afectadas, el asunto merece un seguimiento de cerca.
Preguntas frecuentes
¿Qué firmaron exactamente Bank Al-Maghrib y el Banco Central de los Emiratos?
Dos memorandos de entendimiento, firmados en Abu Dabi. Uno se refiere a la supervisión bancaria y a la financiación islámica, y el otro a la interconexión de los sistemas de pago y de la mensajería financiera.
¿Tiene un memorando de entendimiento carácter vinculante?
Por regla general, no. Expresa la intención de cooperar y fija un marco de trabajo. Su aplicación requiere acuerdos más precisos, que no se han anunciado en esta fase.
¿Serán pronto instantáneos los pagos entre Marruecos y los Emiratos?
No se ha comunicado ninguna fecha. Las dos instituciones hablan de explorar la interconexión de las plataformas de pago instantáneo, lo que corresponde a una fase de estudio.
¿Se utilizarán las monedas digitales de banco central?
Su uso en las transacciones transfronterizas figura entre las vías por explorar. Nada indica, por ahora, que se haya decidido un despliegue.