
Ya no son solo herramientas de vigilancia o de ataque; se están convirtiendo en un segmento de la cadena de valor en el que los países de tamaño medio pueden incorporarse más fácilmente que en la aviación de combate tradicional. Marruecos ofrece un ejemplo reciente, y las cifras publicadas esta semana por el Banco Europeo de Reconstrucción y Desarrollo (BERD) permiten situarlo con cierta precisión.
Según el Transition Report 2026-27 del BERD, hecho público el 17 de noviembre, las exportaciones marroquíes de insumos destinados a la fabricación de drones se multiplicaron por 1,6 entre el período 2019-2021 y el año 2024. Esto representa un aumento del 60 %. La institución se basa en los datos comerciales del CEPII para medir estos flujos. El informe precisa que estos insumos pertenecen a un sector con aplicaciones civiles y militares. La cifra es notable porque es anterior a los anuncios más recientes de proyectos de fábricas en territorio marroquí.
Este crecimiento sitúa al Reino al mismo nivel que Eslovenia y Eslovaquia, cuyas exportaciones de componentes también aumentaron un 60 % en el mismo período. Bulgaria duplicó las suyas, mientras que Serbia las multiplicó por 3,2. Estas evoluciones se inscriben en un contexto más amplio: se considera que las barreras de entrada en el segmento de los drones son más bajas que en los equipos de defensa convencionales, lo que permite a economías de tamaño intermedio desarrollar posiciones en componentes y, en ocasiones, en sistemas completos.
Cifras clave del aumento de las exportaciones de insumos para drones (2019-2021 a 2024, datos del CEPII a través del BERD)
- Marruecos, Eslovenia y Eslovaquia: multiplicadas por 1,6 (+60 %)
- Bulgaria: multiplicadas por 2 (+100 %)
- Serbia: multiplicadas por 3,2 (+220 %)
- Turquía: 41 % de las exportaciones mundiales de drones pesados (principalmente militares)
- Estados Unidos: 21 % de las mismas exportaciones
- Israel y China: 11 % cada uno
- Drones pequeños (esencialmente comerciales): China 65 %, Países Bajos 7 %, Malasia 6,7 %
Estos datos no indican los volúmenes absolutos exportados por Marruecos en este nicho concreto. Miden una dinámica relativa. Sin embargo, se integran en un tejido industrial ya visible: la aeronáutica marroquí superó los 29.000 millones de dirhams en exportaciones en 2025, con una tasa de integración local superior al 40 %, impulsada especialmente por el ensamblaje y los sistemas de cableado. Una parte de estas competencias (materiales compuestos, electrónica, cableado, mecanizado de precisión) es de doble uso.
En 2024, el Reino ya exportaba, por tanto, componentes destinados a este sector, mientras que varios proyectos de producción local de drones militares seguían en preparación. Desde entonces, las iniciativas se han concretado. El grupo francés Harmattan AI, fundado por el franco-marroquí Mouad M’Ghari, firmó en octubre de 2026, al margen del Marrakech Air Show, una carta de intención con la Administración de la Defensa Nacional para desarrollar y producir en Marruecos el sistema IRIFI. Se trata de un dron de ataque autónomo anunciado con un alcance de hasta 2.000 km, una navegación independiente del GNSS y guiado visual en la fase terminal. La empresa prevé una organización industrial cerca de Casablanca (zona de Nouaceur en particular) y un centro de investigación en Rabat, con la ambición de servir a los mercados africanos y de Oriente Medio. Se presenta la producción de los componentes críticos como algo que se realizará localmente.
En Benslimane avanzan en paralelo otros dos proyectos. Uno, impulsado por la filial israelí BlueBird (grupo IAI), se refiere a municiones merodeadoras de tipo SpyX. El otro, a través de la empresa Atlas Defense, vinculada a la turca Baykar, apunta a la producción y el mantenimiento de plataformas de tipo Bayraktar. Estas implantaciones se apoyan en acuerdos de transferencia y en la voluntad marroquí, expresada desde hace varios años, de reducir la dependencia puramente importadora en el ámbito de los sistemas no tripulados.
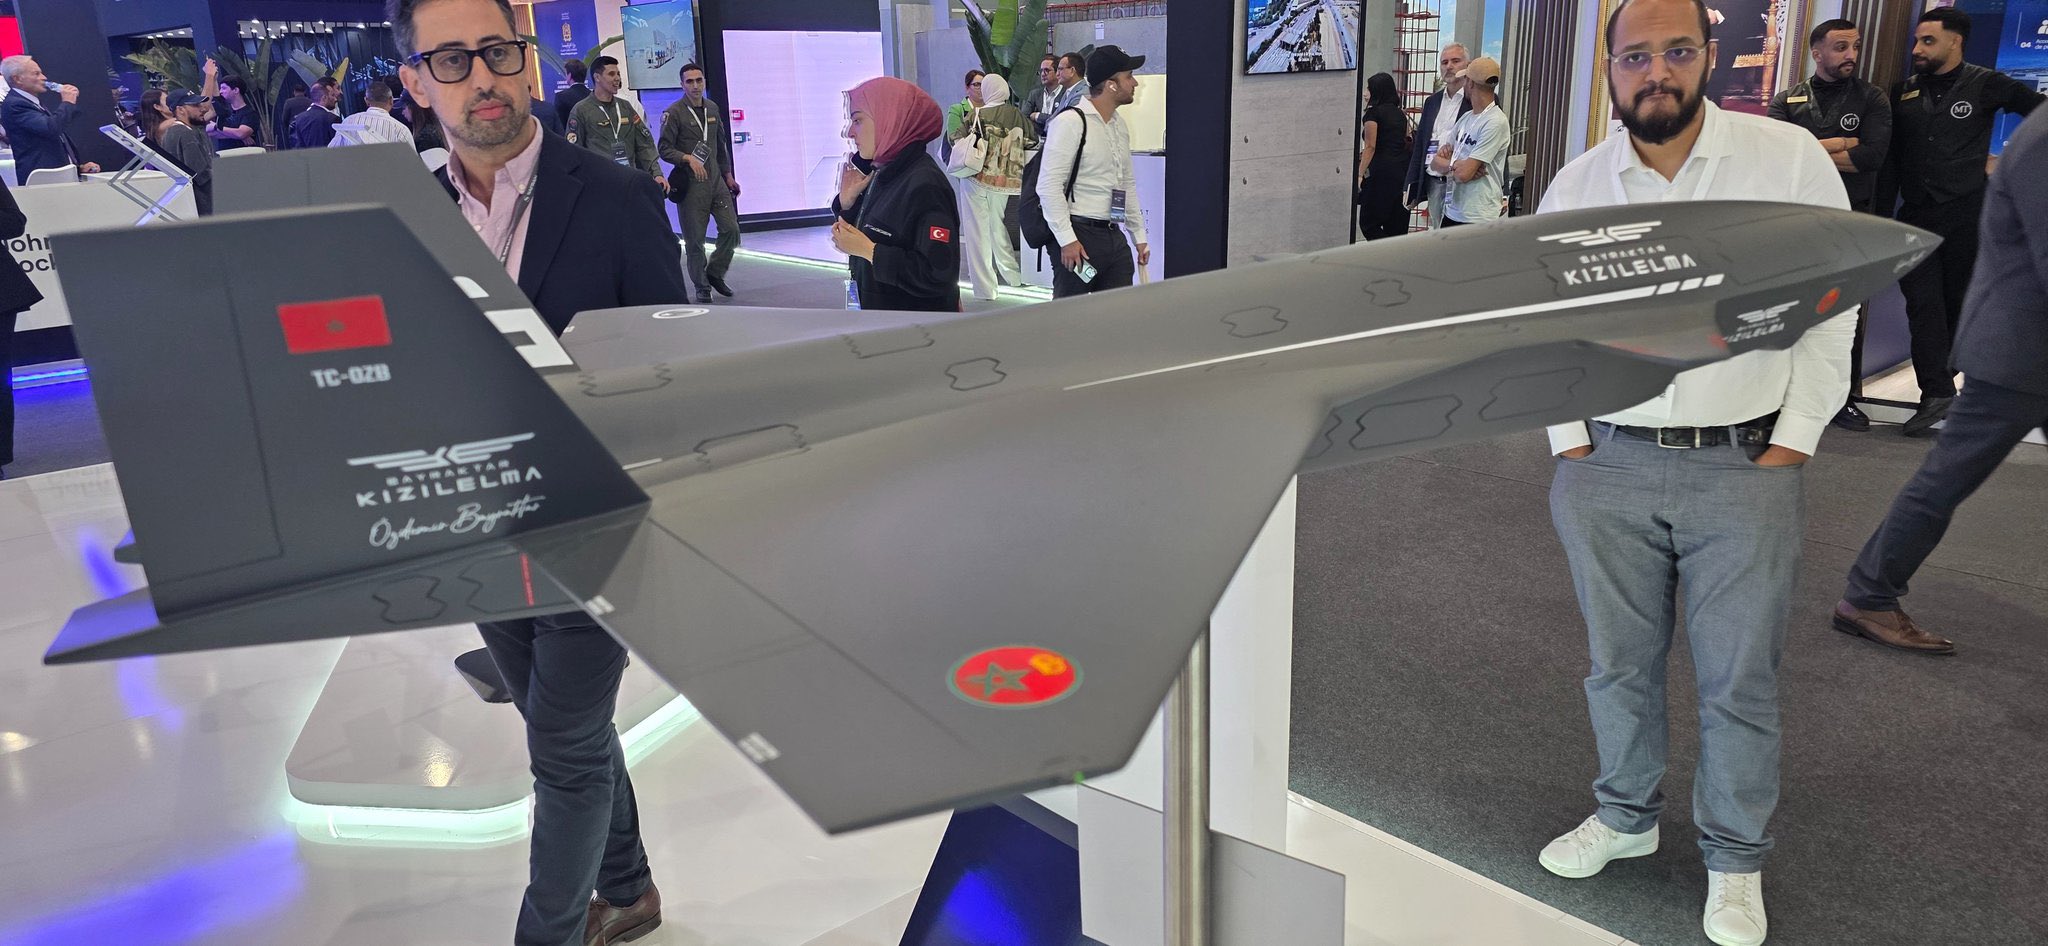
El informe del BERD sitúa estos movimientos en el panorama mundial. Turquía representa el 41 % de las exportaciones mundiales de drones pesados, principalmente militares, por delante de Estados Unidos (21 %), Israel y China (11 % cada uno). En el mercado de los drones pequeños, esencialmente comerciales, China domina con el 65 % de las exportaciones, seguida de los Países Bajos (7 %) y Malasia (6,7 %). Polonia también destaca en las clases intermedias. Estas cuotas de mercado recuerdan que los grandes actores siguen estando concentrados, pero que existen oportunidades en los subconjuntos.
¿Por qué importa esto para la cuenca mediterránea? En primer lugar, porque los drones se han convertido en un elemento central de los equilibrios militares regionales, desde la vigilancia marítima hasta los ataques de precisión, pasando por la guerra electrónica. Marruecos, que ya dispone de una flota considerable adquirida a varios proveedores (Turquía, Israel y Estados Unidos, entre otros), busca internalizar una parte de la cadena. Esto responde a una lógica de soberanía parcial: disponer de capacidades de mantenimiento, de adaptación y, a largo plazo, de exportación regional. África y Oriente Medio son citados explícitamente como mercados objetivo por Harmattan AI.
Desde el punto de vista económico, lo que está en juego se asemeja a lo del automóvil y la aeronáutica: atraer inversiones que generen empleos cualificados, subcontratistas locales y exportaciones de mayor valor añadido. El BERD señala que las economías de sus regiones pueden aprovechar el aumento del gasto en defensa y en IA, a condición de contar con capacidades industriales preexistentes. Marruecos las ha construido en aeronáutica y automoción; el segmento de los drones constituye una posible extensión.
Los puntos de vista divergen sobre el alcance real de estas ambiciones. Para los promotores marroquíes y los socios industriales, se trata de un ascenso en la gama de valor coherente con la estrategia industrial del Reino y de una diversificación de socios (Francia, Turquía, Israel). Observadores más prudentes señalan que los proyectos a menudo siguen en fase de cartas de intención o de arranque, que los volúmenes de producción anunciados no siempre se precisan y que el dominio de los componentes más sensibles (sensores, software de guiado, sistemas de propulsión avanzados) sigue siendo limitado. También se mencionan los riesgos de dependencia tecnológica respecto a los socios iniciales o de controles de exportación más estrictos por parte de algunos países proveedores. Por último, el carácter dual de las tecnologías plantea cuestiones de regulación y de percepción regional, especialmente en un contexto de tensiones persistentes en el Norte de África y Oriente Medio.
El aumento del 60 % de las exportaciones de insumos antes incluso de la puesta en servicio de las nuevas fábricas demuestra que Marruecos no ha entrado en este segmento únicamente a través de los proyectos militares recientes. Existía una base. La pregunta abierta es hasta dónde podrá sostener esta base una producción de sistemas completos con vocación regional, y en qué condiciones (transferencias reales, volúmenes, integración local, mercados de exportación). Los próximos balances de producción y los datos comerciales de 2026-2027 aportarán elementos más concretos que las tasas de crecimiento actuales.
FAQ
¿Qué mide exactamente el BERD cuando habla de «insumos para drones»?
Componentes y materiales que intervienen en la fabricación de aeronaves no tripuladas, civiles o militares. Los datos proceden del CEPII y se refieren a evoluciones relativas, no a volúmenes absolutos detallados para Marruecos.
¿Las fábricas anunciadas en Benslimane y con Harmattan AI ya están en producción?
Los proyectos avanzan (contrataciones, cartas de intención, formaciones), pero los calendarios de producción en serie solo se indican parcialmente. BlueBird ha mencionado una entrada en servicio en torno a abril de 2026 para el emplazamiento de Benslimane; Harmattan aspira a una producción local de los componentes críticos.
¿Exporta ya Marruecos drones completos?
Los datos del BERD se refieren a componentes. Los proyectos en curso apuntan a la producción de sistemas (IRIFI, SpyX, plataformas Bayraktar), con una orientación hacia las necesidades nacionales y, a largo plazo, hacia los mercados regionales. Los volúmenes exportados de sistemas terminados aún no están documentados a gran escala.
¿Por qué aparece Turquía como tan dominante en los drones pesados?
Porque ha desarrollado un sector industrial completo, en particular a través de Baykar, y representa el 41 % de las exportaciones mundiales en la categoría de drones pesados, según el informe del BERD.