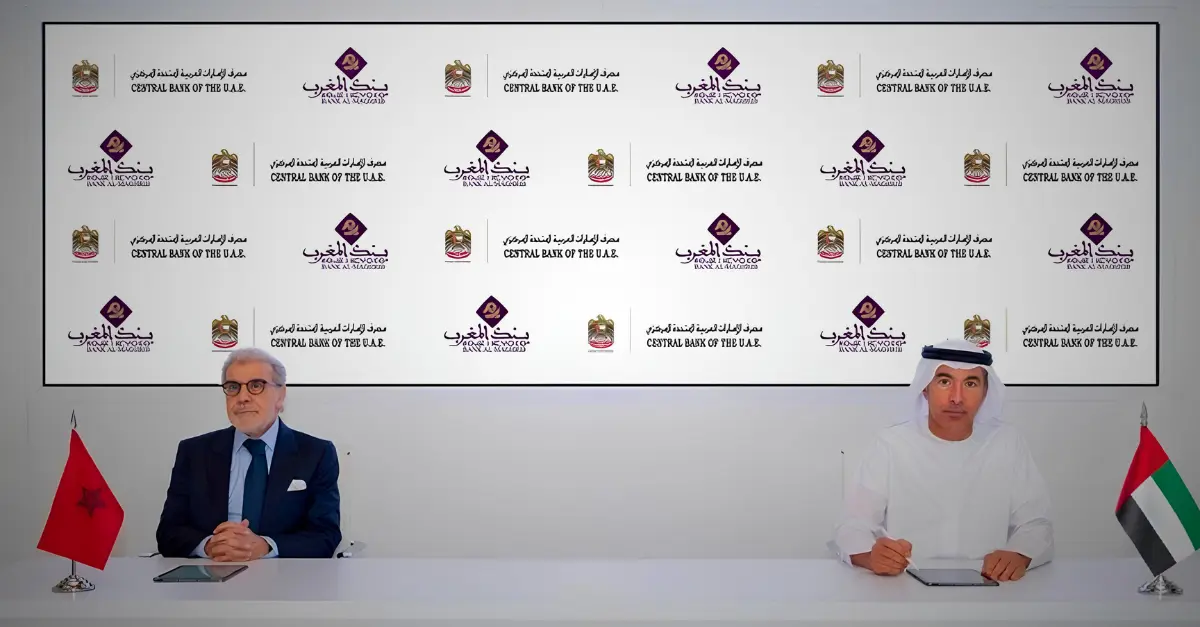
وقّع بنك المغرب ومصرف الإمارات العربية المتحدة المركزي، يوم السبت في أبوظبي، مذكرتي تفاهم. تتعلق الأولى بالإشراف المصرفي والتمويل الإسلامي، وتتعلق الثانية بالربط بين أنظمة الأداء ونظم المراسلة المالية. ووقّع النصّين والي بنك المغرب عبد اللطيف الجواهري ومحافظ المصرف المركزي الإماراتي خالد محمد بالعمى.
خلاصة
- وقّع بنك المغرب ومصرف الإمارات المركزي مذكرتي تفاهم في أبوظبي يوم السبت.
- تتعلق الأولى بالإشراف المصرفي والتمويل الإسلامي.
- تهدف الثانية إلى الربط بين أنظمة الأداء ونظم المراسلة المالية.
- يعتزم البنكان استكشاف المدفوعات الفورية والعملات الرقمية للبنوك المركزية.
- هذه اتفاقات مبدئية، وطريقة تنفيذها لا تزال بحاجة إلى توضيح.
مذكرة التفاهم ليست معاهدة، وليست عقدًا بالأحرى. ومع ذلك فهي تقول شيئًا عن الطريقة التي تنوي بها مؤسستان نقديتان تنظيم علاقتهما. أردنا أن نفهم ما يتضمنه هذان النصّان، وما يتيحانه، وما يتركانه مفتوحًا.
ما تقوله المذكرتان
بحسب المعلومات التي نُشرت حول هذا التوقيع، يسعى الاتفاقان إلى هدفين مختلفين لكنهما متكاملان.
- الإشراف المصرفي: تبادل الخبرات بين سلطتي الرقابة.
- التمويل الإسلامي: تطوير حلول مشتركة أو منسّقة في هذا القطاع.
- المدفوعات: استكشاف الربط بين منصات الأداء الفوري.
- العملات الرقمية للبنوك المركزية: دراسة استخدامها في المعاملات العابرة للحدود.
- المراسلة المالية: الربط بين القنوات التي تتبادل البنوك عبرها تعليمات الأداء.
الفعل الذي يتكرر في صياغة هذه الأهداف هو «استكشاف». فالأمر لا يتعلق بالإعلان عن نظام جاهز للعمل، بل بفتح ورش. وتقول المؤسستان إنهما تريدان تحسين كفاءة المعاملات المالية وتوسيع التعاون المصرفي والتجاري بين البلدين. وفي هذه المرحلة، لا علم لنا بجدول زمني ولا بميزانية، ولم يُنشر المضمون الكامل للنصّين.
لماذا يُعدّ الإشراف المجال الأكثر وضوحًا
من بين الاتفاقين، يُرجَّح أن يكون الأول هو الذي يُنتج أسرع الآثار، وأقلها ظهورًا للعموم. فالتعاون بين المشرفين يعني عمليًا تقاسم مناهج تحليل المخاطر، وخلاصات تجارب التفتيش، ومقاربات التنظيم. وهو لا يغيّر الحياة اليومية للزبناء، لكنه مهم للمؤسسات التي تنشط في البلدين.
يتمتع بنك المغرب بتجربة طويلة في هذا المجال. فقد أُحدث سنة 1959، وتعزز استقلاله بإصلاحات قانونية متعاقبة، وهو يشرف على قطاع مصرفي تنتشر عدة مؤسسات منه في إفريقيا. وقد ذكّر واليه نفسه، في مداخلة بلشبونة، بأن البنوك المغربية حاضرة في 25 بلدًا في القارة. وبالنسبة للمشرف، يفرض هذا البعد الإقليمي تعدد الاتفاقات مع نظرائه الأجانب. فالبلد الذي يستقبل مجموعات مصرفية أو يصدّرها ينبغي أن يكون قادرًا على تبادل المعلومات مع سلطات الدول المعنية.
أما على الجانب الإماراتي، فيشرف المصرف المركزي على مركز مالي شديد الانفتاح على العالم، تتعايش فيه بنوك محلية وفروع أجنبية ومراكز مالية لها جهات تنظيمية خاصة بها. وقد يكون الاقتراب من شريك إفريقي تحظى خبرته بالاعتراف في القارة مفيدًا بوضوح. نقدّم هذه القراءة على سبيل التحليل، إذ لا تفصّل البلاغات دوافع كل طرف.
التمويل الإسلامي، موضوع حساس وحديث العهد في المغرب
يتعلق المحور الثاني من التعاون المصرفي بالتمويل الإسلامي. فقد أبقى المغرب هذا القطاع بعيدًا لفترة طويلة قبل أن يفتح الباب أمام ما يُسمى بالبنوك «التشاركية» (للتحقق منه: عُدّل القانون البنكي وفتحت المؤسسات الأولى أبوابها ابتداءً من 2017). وتعمل هذه البنوك تحت مراقبة هيئة شرعية مكلفة بالتحقق من مطابقة منتجاتها لمبادئ الشريعة. ويظل تطورها، حسب علمنا، تدريجيًا ومحدودًا مقارنة بالبنوك التقليدية، لكننا لا نتوفر هنا على أرقام محينة يمكن نسبتها إلى مصدر.
وتقدم الإمارات تباينًا مفيدًا. فنظامها المالي يجمع منذ زمن بعيد بين مؤسسات إسلامية وتقليدية، والتمويل الإسلامي قطاع راسخ فيها. وبالنسبة لبنك مركزي يسعى إلى هيكلة سوق أحدث، يمثل الاطلاع على تجربة مجرَّبة ميزة. وبالنسبة لأبوظبي، قد تفتح الشراكة مع المغرب بابًا نحو سوق ذات حجم معتبر، عند ملتقى أوروبا وإفريقيا.
تبقى مسألة جوهرية لا تحسمها النصوص كما عُرضت علينا. فالتمويل الإسلامي يقوم على معايير وتفسيرات قد تختلف من بلد إلى آخر. وتطوير «حلول» مشتركة يقتضي إذن الحوار أيضًا مع هيئات المطابقة الشرعية في كل جانب. وهو عمل طويل النفس.
المدفوعات الفورية والعملات الرقمية، المحور الأكثر طموحًا
المذكرة الثانية هي الأكثر استقطابًا للاهتمام، لأنها تمسّ البنية التحتية نفسها للمبادلات. لنذكّر أولًا بما يتعلق به الأمر.
يمر الأداء التقليدي العابر للحدود غالبًا عبر سلسلة من البنوك الوسيطة. وكل واحد منها يقتطع رسومًا ويضيف أجلًا، ولا يعرف الزبون دائمًا متى سيصل المبلغ. ويهدف الربط بين منصتين للأداء الفوري إلى اختصار هذه السلسلة: فقد يصل التحويل الصادر من بلد إلى البلد الآخر بشكل شبه فوري، عبر أنظمة مرتبطة عوض بنوك مراسلة متعاقبة.
أما نظم المراسلة المالية فهي القنوات الموحدة التي تتبادل البنوك عبرها أوامرها. وجعلها متوافقة شرط تقني مسبق لأي ربط، تمامًا كشبكتي سكك حديدية يجب أن تتفقا على عرض السكة قبل أن تسير القطارات من بلد إلى آخر.
وبالنسبة للعملات الرقمية للبنوك المركزية، فهي نسخ رقمية من العملة الرسمية، تصدرها المؤسسة النقدية نفسها وتضمنها، ولا ينبغي الخلط بينها وبين العملات المشفرة الخاصة. وتجرّب عدة بنوك مركزية في العالم استخدامها في المدفوعات الدولية، لكن أغلبها ما زال في مراحل تجريبية. كما أن المذكرة تقتصر على «استكشاف». فالمؤسستان تلتزمان بالدراسة، لا بالنشر.
ما قد يتغير، وما يظل غير مؤكد
المستفيدون المحتملون كثيرون، بشرط أن ينجح المشروع: شركات تتاجر بين البلدين، ومستثمرون إماراتيون حاضرون في المغرب، وأسر ترسل تحويلات مالية. وخفض الرسوم والآجال هو الحجة التي يسوقها أكثر من غيرها مروّجو هذا النوع من المشاريع. غير أن المكاسب الفعلية ستتوقف على اختيارات تقنية وتسعيرية لم تُعرف بعد.
تظل عدة نقاط مفتوحة، ونفضّل تسميتها بدل تجاوزها.
الجدول الزمني. لم يُعلن عن أي موعد. وتتطلب مشاريع الربط بين أنظمة الأداء عمومًا مراحل دراسة واختبارات وتعديلات تنظيمية واستثمارات معلوماتية.
الإطار القانوني. مذكرة التفاهم تثبّت نية. وحتى يمر أداء فعليًا من نظام إلى آخر، ستلزم اتفاقات تشغيلية، والتقيد بقواعد مكافحة غسل الأموال وتمويل الإرهاب، وقواعد واضحة للمسؤولية في حال وقوع حادث.
السيادة النقدية. دعا الجواهري في لشبونة إلى تعاون «رابح-رابح» بين البلدان الإفريقية، مشددًا في الوقت نفسه على أن للسيادة النقدية أبعادًا متعددة وأن عليها أن تراعي التطورات الإقليمية والدولية. ويندرج الربط مع شريك خليجي ضمن هذا التفكير الأوسع: فهو ينوّع مسارات الأداء، وهو ما قد يُنظر إليه كميزة استراتيجية، لكنه يقتضي أيضًا التحكم في التبعيات التقنية الجديدة التي يخلقها.
استخدام العملات الرقمية. تتباين الآراء حول جدواها. فأنصارها يرون فيها وسيلة لتبسيط التسويات الدولية. ويشير منتقدوها إلى مخاطر على الخصوصية والاستقرار المصرفي والأمن السيبراني. وكون النص يتحدث عن الاستكشاف يترك لكل بنك مركزي حرية الخلوص إلى أن النشر غير مرغوب فيه.
إشارة ضمن علاقة اقتصادية كثيفة أصلًا
يندرج هذا التوقيع ضمن علاقات اقتصادية بين المغرب والإمارات توصف عادة بالوثيقة، خصوصًا على مستوى الاستثمارات (للتحقق منه وتدعيمه بأرقام من مصدر رسمي قبل النشر). وهو يضيف إلى هذه الصلة طبقة مؤسساتية: طبقة البنوك المركزية، التي تؤطر التدفقات ولا تصنعها.
كما يجسد اتجاهًا أعم. فالبنوك المركزية في الاقتصادات الناشئة تضاعف اتفاقاتها الثنائية للحد من اعتمادها على مسارات الأداء التقليدية، الأبطأ والأكثر كلفة. وبفضل موقعه الجغرافي وحضور بنوكه في إفريقيا، يمكن للمغرب أن يلعب دور بوابة. أما الإمارات فتسعى من جهتها إلى تعزيز مكانتها كمنصة مالية بين آسيا والشرق الأوسط وإفريقيا. المصالح تلتقي، لكنها لا تتطابق.
خاتمة مفتوحة
سنمتنع عن استخلاص نتائج متسرعة. فمذكرتا تفاهم تفتحان مسارات دون ضمان تحققها. وسيكون المقياس الحقيقي لهذا التوقيع في الأشهر والسنوات المقبلة: من خلال الإعلان عن جدول زمني، أو تشكيل مجموعات عمل، أو إجراء اختبارات أداء بين النظامين، أو على العكس صمت مطوّل.
الثابت، في المقابل، أن مؤسستين نقديتين بملامح مختلفة اختارتا وضع مواضيع هيكلية على الطاولة: الإشراف، والتمويل الإسلامي، والبنية التحتية للأداء. وبالنسبة لمهنيي القطاع كما للمقاولات المعنية، يستحق الملف متابعة عن كثب.
أسئلة شائعة
ماذا وقّع بنك المغرب ومصرف الإمارات المركزي بالضبط؟
مذكرتا تفاهم وُقّعتا في أبوظبي. تتعلق إحداهما بالإشراف المصرفي والتمويل الإسلامي، وتتعلق الأخرى بالربط بين أنظمة الأداء ونظم المراسلة المالية.
هل لمذكرة التفاهم قوة إلزامية؟
كقاعدة عامة، لا. فهي تعبّر عن نية التعاون وتحدد إطار عمل. وتنفيذها يتطلب اتفاقات أدق لم يُعلن عنها في هذه المرحلة.
هل ستصبح المدفوعات بين المغرب والإمارات فورية قريبًا؟
لم يُعطَ أي تاريخ. فالمؤسستان تتحدثان عن استكشاف الربط بين منصات الأداء الفوري، وهو ما يوافق مرحلة دراسة.
هل ستُستخدم العملات الرقمية للبنوك المركزية؟
استخدامها في المعاملات العابرة للحدود من بين المسارات المطروح استكشافها. ولا شيء يشير، في هذه المرحلة، إلى أن النشر قد تقرر.